【メタディスクリプション】
政策金利1.25%時代に突入した日本。単なる「借金の負担増」ではなく、企業の「値上げ力」や「実質金利」が試される構造変化が始まっています。住宅ローン試算や得する人・損する人の対比表を交え、金利上昇時代を賢く生き抜く資産防衛策を徹底解説!
導入:約30年の低金利が終わり、現金と借金の値打ちが変わった
「金利なんて、自分にはあまり関係ない」
そう思っていた時代は完全に過去のものとなりました。2026年8月、日本銀行は政策金利を1.25%に引き上げ、長年続いた超低金利・マイナス金利時代からの脱却は「これから起こる未来」ではなく、「すでに進行中の現実」となっています。大手銀行の変動型住宅ローン最優遇金利も全行1%を超え、固定10年金利も軒並み上昇傾向にあります。
しかし、これは決して「恐怖の時代の幕開け」ではありません。
金利上昇とは、借金をする人にとっては試練ですが、現金を持つ人や真に体力を備えた企業にとっては、長年のデフレ経済で失われていた報酬が戻る側面もあります。30年以上、「現金を持っていても、預けていても、たいして変わらない」状態が続いた日本で、今まさに「お金の値打ち」が根底から再定義されているのです。
金利上昇の本質は、単なるコスト増の恐怖ではなく、「企業の稼ぐ力・値上げ力・そして個人の資産形成術を試す篩(ふるい)」です。この構造変化の波を正しく捉え、チャンスに変えるための視点を詳しく紐解いていきましょう。
1. 金利上昇の本当の影響:損する企業と得する企業
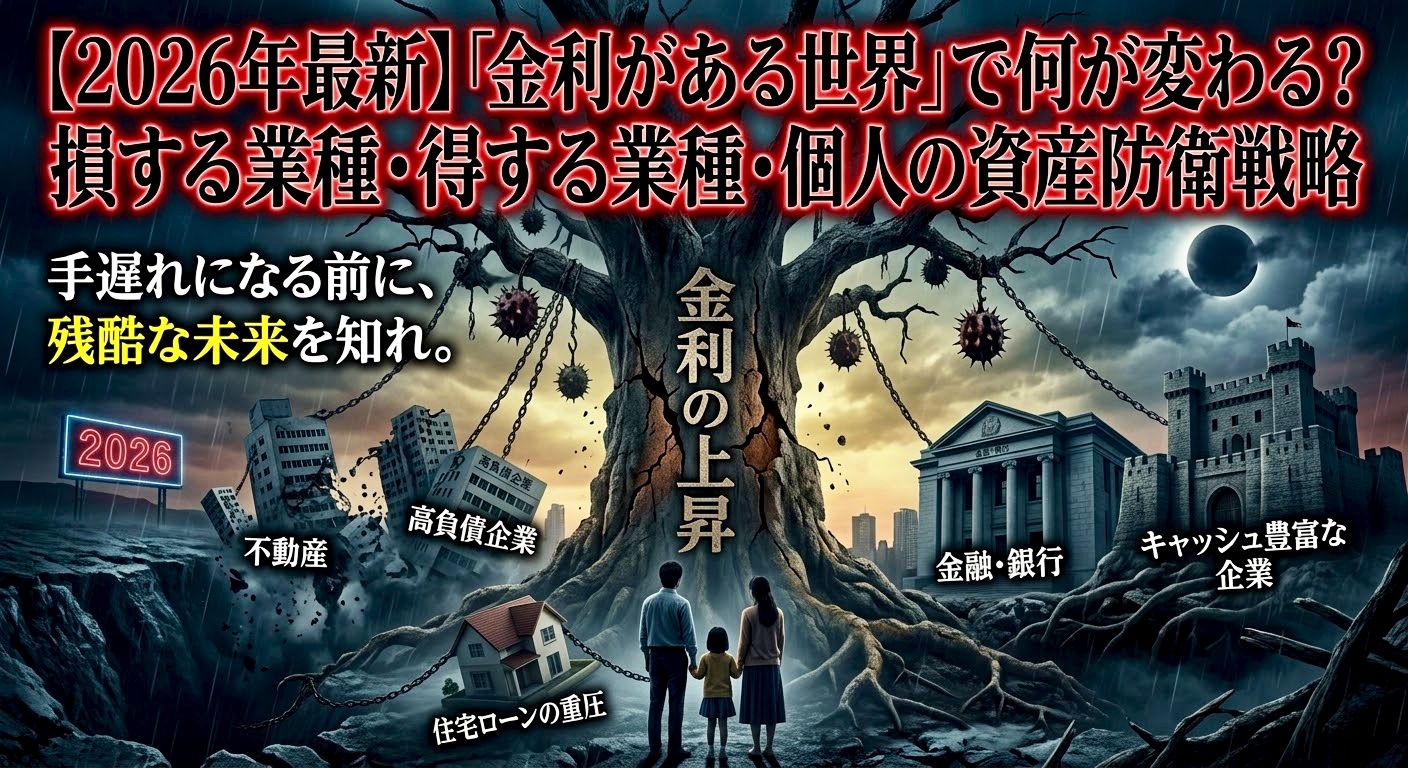
「借入金が多い企業=悪(ゾンビ企業)」という単純な話ではありません。成長投資のために戦略的な借入を行う健全な企業も数多く存在するからです。金利上昇局面で真に問われるのは、「増えたコストを価格に転嫁できるかどうか(値上げ力)」です。
損する企業:値上げ力のない「低収益・高負債企業」と不動産・建設
最も大きな打撃を受けるのは、以下の条件が重なる企業です。
- 本業の営業キャッシュフロー(稼ぐ力)が弱い
- 金利負担が増えても、価格転嫁(値上げ)やコスト削減ができない
- 借入金の返済・借り換え期限が迫っている
流通・小売や中小製造業であっても、強烈なブランド力や独自商品で値上げができる企業は生き残ります。逆に、価格競争に巻き込まれている低収益企業は利払い負担の増加に耐えきれなくなります。
また、不動産・建設業界も大きな影響を受けます。用地取得や工事にかかる巨額の資金調達コストが増大するうえ、住宅ローンの金利上昇に伴い購買層のマインドが慎重化するためです。
得する企業:金融業界と「値上げ力×自己資金」を併せ持つ強者
一方で、この環境を強力な追い風にする企業も存在します。
- 銀行・保険などの金融機関
貸出金利の上昇により、長年縮小していた「利ざや(預金金利と貸出金利の差)」が拡大し、本業の収益力が劇的に改善します。また国債などの運用益向上も大きなプラスです。 - 値上げ力と十分なキャッシュを持つ財務健全企業
「無借金だから強い」だけではありません。金利上昇で競合他社が資金繰りに苦しむ中、潤沢な手元資金を活用して有利な条件でM&A(企業買収)を行える企業が圧倒的な優位に立ちます。インフレを価格に転嫁できる高い「値上げ力」と健全な財務を兼ね備えた企業こそが、この時代の真の勝者となります。
2. 【一目でわかる】金利上昇時代の「得する人・損する人」
金利上昇の影響は、企業だけでなく私たち個人の生活や立場にもストレートに跳ね返ってきます。
| 立場・属性 | 金利上昇による影響と変化 | 影響 |
|---|---|---|
| 住宅ローン(変動金利)保有者 | 毎月の返済額や総返済額が増加。家計のやりくりに直接的な影響。 | 逆風 |
| 預金・現金比率が高い人 | 預金利息が増える一方、インフレ(物価高)による実質価値低下のリスク。 | 中立〜注意 |
| 財務健全な企業の株主 | 利ざやが改善する銀行株や、値上げ力のある優良企業の業績向上を享受。 | 追い風 |
| 若い世代・これから資産を作る人 | 適切にリスクを取った運用を行えば、金利やインフレの波に乗って資産成長が可能。 | チャンス |
3. 個人の家計と資産形成:3つの実践アクション
「金利上昇=株安」「銀行預金さえしていれば安心」といった単純な思い込みは危険です。ここからは、個人が今すぐ取るべき具体的なアクションを解説します。
Action 1:住宅ローンは「今の金利」ではなく「金利が上がったときの自分」で決める
「金利が上がると返済が重くなる」を具体的に数字でイメージしてみましょう。
【試算例】
借入3,000万円・返済期間30年・変動金利0.9%の住宅ローン(毎月返済約9.5万円)の場合:
仮に金利が1.9%に上昇すると、毎月の返済額は約11.1万円となり、月々約1.6万円の負担増となります。
年間で約19万円、30年間では約580万円もの差が生まれる計算です(※注:借入条件による試算であり、将来の金利変動を保証するものではありません)。金利上昇とは、単に「毎月の支払いが少し増えること」ではなく、「将来の生活の選択肢が静かに狭まっていくこと」なのです。変動金利を選択する場合は、将来の金利上昇に耐えられる返済余力や、繰り上げ返済用の手元資金を必ず確保しておきましょう。
Action 2:預金金利が上がっても、現金だけではインフレに勝てない
「普通預金にも利息がつくようになったから安心」と考えるのは早計です。ここで重要なのが「名目金利と実質金利の違い」です。
2026年8月時点の全国消費者物価指数(CPI)は前年比1.9%、コアCPIは1.7%となっています。仮に銀行の預金金利が0.5%に上がったとしても、物価が年1.7%で上昇していれば、差引き実質「年1.2%分、購買力が目減りしている」ことになります。名目上の数字が増えていても、買えるモノの量が減っているなら資産は実質的に減っているのです。
Action 3:投資は「金利に強い銘柄探し」ではなく、生活を壊さない資産配分づくり
金利が上がると「どの金融株を買えばいいか」といった個別銘柄のノウハウに目が向きがちですが、本質はそこではありません。
重要なのは、金利上昇やインフレに負けない「耐久性のある資産配分(ポートフォリオ)」を作ることです。現金・株式・実物資産などを適切に分散し、自身のライフスタイルやリスク許容度に合わせた資産配分を維持することこそが、最大の防衛策となります。
まとめ:金利上昇は恐怖ではなく、体力を試す構造変化
長年の超低金利という「ぬるま湯」から抜け出した日本経済。この変化は決して恐れるべきものではなく、経済健全化のための「新陳代謝」です。
- 値上げ力のない高負債企業や安易な住宅ローンには「試練」
- 値上げ力と財務基盤を持つ企業や賢い投資家には「大いなるチャンス」
「金利が上がるから怖い」と縮こまるのではなく、「金利がある世界では、現金・借金・投資の役割がどう変わるのか」を正しく理解すること。そしてご自身の住宅ローン、預金バランス、投資方針を今一度見直し、変化の波をしなやかに乗り越えていきましょう!
コメント