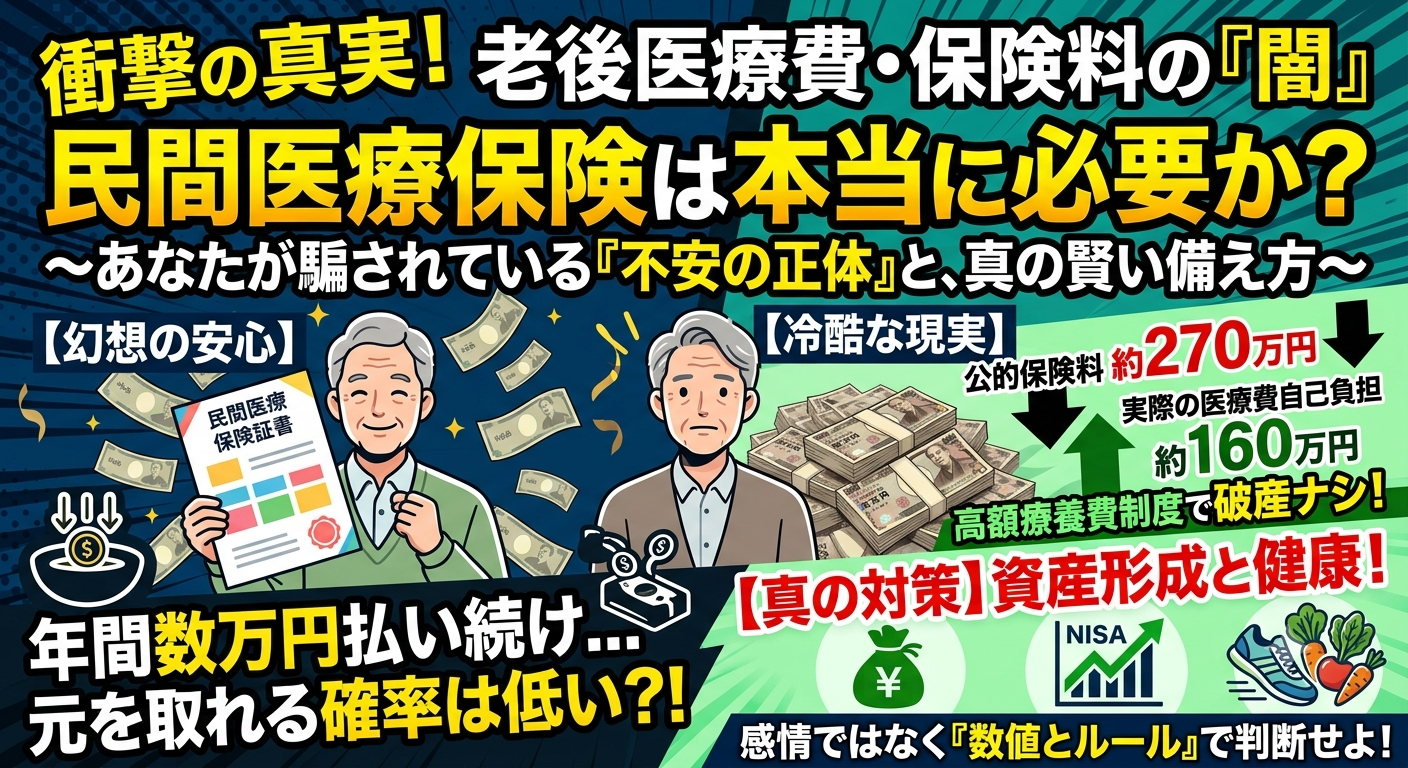
「老後の医療費や病気が心配なら、若いうちから民間の医療保険に入っておくべき」
保険のパンフレットやファイナンシャルプランナーのアドバイスで、このようなフレーズを一度は耳にしたことがあるのではないでしょうか。老後という未知のステージに対する不安から、「とりあえず保険に入っておけば安心」と考えてしまいがちです。
しかし、私たちが本当に恐れているのは「病気そのもの」ではなく、「具体的にいくらかかるのか分からないという不安」ではないでしょうか。
今回は、65歳以降の「公的保険料」と「実際の医療費(自己負担額)」のリアルな数値を紐解きながら、なぜ老後対策として民間の医療保険が必要ないのか、そして本当に選ぶべき賢い備え方について解説します。
1. 老後の医療コストは2種類ある
まず整理しておきたいのは、老後に支払う医療関連のお金は大きく分けて2つあるという点です。
- 毎月払い続ける「公的保険料」
- 病院の窓口で支払う「実際の医療費(自己負担額)」
「老後の医療費」と一言で言っても、この2つは性質が全く異なります。漠然とした不安を解消するために、65歳から平均寿命までに必要なこれらのコストを具体的な数字で確認してみましょう。
2. 老後に払う「公的保険料」はいくら?(約270万円)
日本の公的皆保険制度は非常に充実していますが、65歳を過ぎても保険料の支払いは続きます。
75歳からの「後期高齢者医療制度」とは
75歳を迎えると、全員がそれまでの健康保険や国民健康保険を脱退し、「後期高齢者医療制度」へ移行します。
窓口での自己負担割合は以下の通りです。
- 一般・低所得者:1割(対象者の約7割)
- 一定以上の所得者(単身で年収約200万円以上):2割
- 現役並み所得者(単身で年収約383万円以上):3割
全国平均の保険料は月額約8,200円(子ども・子育て支援金を含む)ほどです。なお、近年は制度改正が進み、確定申告をしていない上場株式の配当などの金融所得も、順次保険料の計算や負担割合の判定に反映される仕組みになっています。
65歳から生涯で支払う保険料の試算
では、65歳から生涯にわたって支払う公的保険料の総額はいくらになるでしょうか。
- 65歳〜74歳(国民健康保険など)
年間約13.5万円(月約11,250円)× 10年間 = 約135万円 - 75歳〜平均寿命(後期高齢者医療制度)
月約8,200円 × 12ヶ月 × 平均余命(男性約12.1年/女性約15.8年) = 約135万円
これらを合わせると、65歳以降に支払う公的保険料の合計は約270万円となります。
3. 窓口で払う「実際の医療費」はいくら?(約160万円)
次に、病気やケガで病院にかかった際、窓口で支払う自己負担額を見ていきます。
年齢別の統計データをもとに窓口負担額を集計すると、以下のようになります。
- 65歳〜69歳:年間約9.0万円(5年で約45万円)
- 70歳〜74歳:年間約7.3万円(5年で約36.5万円)
- 75歳〜79歳:年間約7.1万円(5年で約35.5万円)
- 80歳〜84歳:年間約8.0万円(5年で約40万円)
65歳から84歳までの20年間で支払う医療費(自己負担額)の総額は、平均で約160万円です。
「高齢になると大病をして何千万円もかかるのでは?」と不安になる方も多いでしょう。しかし、日本には強力な「高額療養費制度」が存在します。1ヶ月の自己負担額には所得に応じた上限(一般所得者の場合、月約61,500円程度)が定められているため、医療費の支払いで破産するようなリスクは極めて低い仕組みになっているのです。
4. 結論:合計約430万円。なぜ民間医療保険は「不要」なのか?
公的保険料の約270万円と、実際の医療費自己負担額の約160万円を合わせると、老後にかかる医療関連コストの合計は約430万円となります。
65歳以降の約20年間に換算すると、月々約2万円程度の負担です。
月2万円と聞くと、「それなら保険で備えた方が良いのでは?」と感じるかもしれません。しかし、ここに保険の構造的な罠が存在します。
① 保険は「滅多に起きない大損害」に備えるもの
そもそも保険とは、「発生確率は低いが、起きたら人生が破滅するような損害(火災や一家の大黒柱の死亡など)」に備えるための金融商品です。
一方、「老後に病気にかかり医療費が増える」というのは、発生確率が低いリスクではなく、「高齢になればほぼ確実に全員に起きること」です。
② 高確率のリスクに対して、民間保険は「損をする仕組み」になっている
保険会社は営利企業です。加入者から集めた保険料から、自社の利益や社員の給料、広告費などの経費(付加保険料)を引いた残りを給付金として支払います。
全員が確実に給付金を請求するような「老後の医療費」に対して民間保険で備えようとすれば、構造的に「支払った保険料の総額よりも少ない給付金しか受け取れない(=損をする)」ことになります。
③ 医療技術の進化で保障内容が形骸化する
20年〜30年後の未来、医療技術の進歩によって治療法や入院期間は劇的に変化している可能性があります。
過去の医療保険で「〇日以上の入院で支給」といった条件があっても、現代では日帰り手術や通院治療が主流になり、給付金が降りないケースが相次いでいます。特約や細かな契約条件に縛られ、せっかく払った保険料が「紙くず」になるリスクを抱えるよりも、現金で持っていた方が遥かに安全です。
5. 老後コストに打ち勝つ「正しい3つの備え方」
今後、少子高齢化に伴って公的制度の負担割合引き上げや保険料アップが起こる可能性は高いでしょう。しかし、その対策として民間保険に入るのは本末転倒です。
真に必要なのは、以下の3つのアプローチです。
アプローチ1:自由度の高い「貯金・資産運用」を行う
医療保険金は「病気やケガの医療費」にしか使えません。しかし、貯金や株式インデックスファンドなどの資産であれば、医療費が必要なければそのまま老後資金や旅行代、趣味のお金として自由に使えます。
用途が限定されない自由なお金を作ることが、最強の防衛策になります。
アプローチ2:不労所得(キャッシュフロー)の仕組みを作る
現役時代からNISAなどを活用して高配当株投資を行い、「毎月2万円(年間24万円)」の配当金が入る仕組みを作ったとします。
これだけで、老後にかかる医療・保険コスト(月約2万円)を完全に相殺することができます。インフレや制度変更によるコスト増加に対抗するには、「お金に働いてもらう仕組み」を育てるのが最も効率的です。
アプローチ3:「健康」という最高の資産をメンテナンスする
いくらお金を備えても、病気になって辛い思いをしては元も子もありません。
適切な運動、バランスの取れた食事、十分な睡眠によって病気のリスクそのものを減らすことが、最も還元率の高い「節約&投資」です。身体のメンテナンスを怠ったまま保険に頼るのは順番が逆と言えます。
6. まとめ:感情ではなく「数値とルール」で判断しよう
老後にかかる保険料と医療費の合計は平均約430万円(月換算で約2万円)です。
日本の公的医療制度には「高額療養費制度」という強力なセーフティネットがあるため、医療費だけで破産することはありません。そして、確実に訪れる老後のコストに対して、民間の医療保険で備えるのは経済合理性に欠けています。
セールストークや漠然とした未来への不安に惑わされる必要はありません。
- 公的制度のルールと正確な数字を知る
- 若いうちから資産運用(NISA等)で自由度の高い資産を作る
- 日頃の健康管理に投資する
このシンプルかつ本質的なアプローチこそが、穏やかで豊かな老後を迎えるための最高の備えとなります。まずは手元の資産形成と日々の健康習慣から見直してみませんか?
コメント