はじめに
「ずっと低金利だった日本で、政策金利が引き上げられた——」
ニュースなどで日銀の利上げについて耳にすることが増え、「自分にはあまり関係ない」「銀行の預金利息がちょっと増えるくらいでショ?」と捉えている方もいるかもしれません。
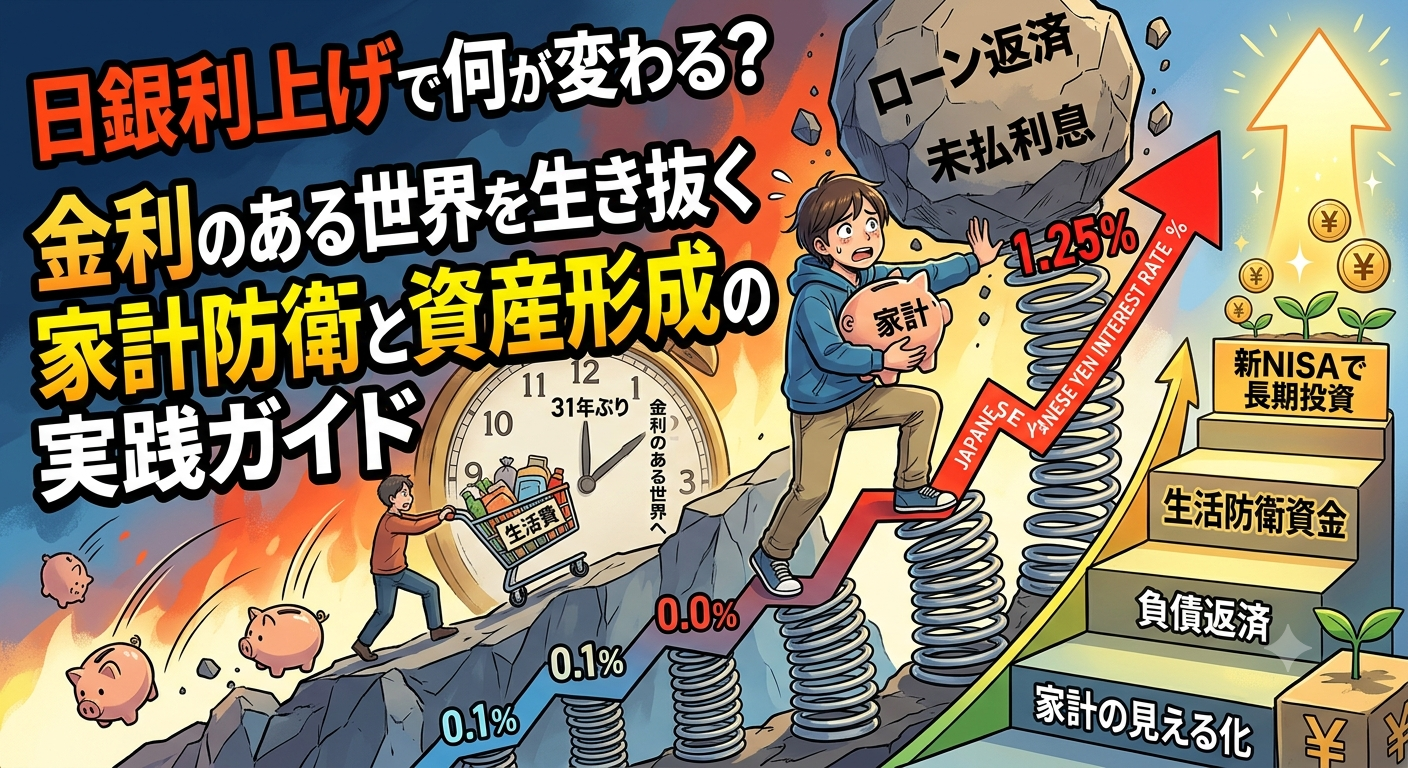
しかし、2026年9月18日、日本銀行は政策金利を1.25%程度へ引き上げました。これは1995年4月以来、約31年ぶりの水準です。
長年続いたゼロ金利・マイナス金利政策の時代から「金利のある世界」へとシフトした今、これまで通りのマネー感覚のままでいると、知らず知らずのうちに家計が圧迫されるリスクがあります。
ただし、「利上げ=すべての人が損をする」という単純な話ではありません。この記事では、金利上昇による身の回りの変化を正しく整理し、今確認すべき家計のポイントと、NISAを含むこれからの時代を乗り越えるための実践アクションをわかりやすく解説します!
1. 金利が上がると私たちの暮らしはどう変わる?(現状の整理)
まず、金利の上昇が私たちの家計や投資環境にどのような影響を与えるのか、主なポイントをおさらいしておきましょう。
① 住宅ローンや各種ローンの返済負担(変動金利の仕組みに注意)
日本の住宅ローン利用者で多く選ばれている「変動金利」。日銀の政策金利引き上げに伴い、金融機関の短期プライムレートや適用金利の見直しが進むと、毎月の返済額や総返済額が増加する可能性があります。
- 5年ルール・125%ルールの注意点:一部の金融機関では「金利が上がっても5年間は毎月の返済額が変わらない」「上がっても従来の125%まで」というルールが存在します。しかし、これは支払いが免除されているわけではなく、返済額の内訳(元本と利息の割合)が変わって元本の減りが遅くなる仕組みです。
- 未払利息のリスク:金利が急上昇した場合、毎月の返済額を利息分が上回り、未払利息として繰り延べられるケースもあります。なお、これらのルールはすべての金融機関・商品で採用されているわけではない(元利均等返済のみ対象、一部銀行では非採用)ため、ご自身の契約内容の確認が不可欠です。
また、第二種奨学金(有利子)やマイカーローン、フリーローンなども新規借入時の金利が高くなりやすくなります。
② 預金金利の上昇と「インフレ率」の関係
普通預金や定期預金の金利が上がるのはメリットですが、「預金だけで資産を守れる」とは限りません。
たとえば、預金金利が0.2%に上がったとしても、物価上昇率がそれ以上であれば、税引後の実質的な購買力(お金の価値)は目減りしてしまいます。(※2026年8月の全国消費者物価指数(生鮮食品を除く総合)は前年同月比1.7%上昇)。「預金=確実な安全性」と「購買力の維持」は分けて考える必要があります。
③ 投資環境・為替・物価への波及
- 株式・債券:企業の借入コスト増加が業績の負担となる一方、金利上昇は経済の正常化を示す側面もあります。一般に、市場金利が上がると既発債券の価格は下落する傾向があります。
- 為替・物価:理論上、日米などの金利差が縮小することは円高要因となり得ます。ただし、為替は米国の金融政策、景気動向、市場の織り込み度合いなど多様な要因で動くため、「利上げ=必ず円高になる」とは限りません。
2. 金利上昇時代に「見直すべき3つの考え方」
金利のある世界を生き抜くために、まずはマネー感覚をアップデートしましょう。
マインド変革①:借金の金利コストを厳密に把握する
超低金利時代は「ローンを組んでも利息コストが極めて低い」状態でした。しかしこれからは、「借入には確実な金利コストが発生する」という原点に立ち返り、安易なローンの利用を控える視点が重要です。
マインド変革②:現金の「価格の安定性」と「購買力」を分けて考える
預金は元本割れしにくい安全な資産ですが、インフレ下では「目減りリスク」が生じます。「短期の生活費を置く場所」としては最適ですが、「すべての資産を預金に放置する」ことが必ずしも資産を守ることにはならない点に留意しましょう。
マインド変革③:リスク許容度に合わせた資産形成を検討する
「金利が上がったから投資は怖い」と一律に避けるのではなく、インフレに対抗できる資産(株式など)を、自分のリスク許容度と目的に合わせてポートフォリオに組み込む視点が求められます。
3. 金利上昇で「影響を受けやすい人・影響が少ない人」
影響の度合いは、個人の資産・負債の状況によって異なります。
| 立場・資産状況 | 主な影響と傾向 |
|---|---|
| 変動金利の住宅ローン利用 | 適用金利が上がると返済負担が増加する可能性 |
| 固定金利の住宅ローン利用 | 契約期間中の金利・返済額は変動しない(影響なし) |
| 高金利ローン(リボ・カードローン)利用 | 利息負担が重く、家計の圧迫要因になりやすい |
| 預金残高が多い人 | 受取利息が増加するメリット(インフレ率との比較は必要) |
| 長期積立投資の継続者 | 短期的な市場変動はあるが、長期分散投資の原則は継続 |
4. 家計を守り資産を増やす「実践アクション5ステップ」
これからの時代を乗り越えるための具体的なアクションを、優先度順に整理しました。
【ステップ1】家計と負債の「見える化」
     ↓
【ステップ2】高金利負債(リボ・分割)の優先返済
     ↓
【ステップ3】「生活防衛資金」の確保
     ↓
【ステップ4】住宅ローンの条件確認と返済プランの検討
     ↓
【ステップ5】固定費削減 & 新NISA等を活用した長期投資の継続
ステップ1:家計と負債の「見える化」
まずは現在のローンの金利タイプ、適用金利、預金残高、毎月の固定費を一覧化します。仮に住宅ローンの返済額が月5,000円〜1万円増えた場合、家計収支がどう変化するかシミュレーションしてみましょう。
ステップ2:高金利負債(リボ払い・カードローン)の優先返済
クレジットカードのリボ払い、分割払い、消費者金融などのローンは高金利です。金利上昇局面において、これらを保有し続けることは家計の大きな負担となります。手元の資金を活用し、最優先で一括返済を目指しましょう。
ステップ3:「生活防衛資金」の確保
突然の支出や環境の変化に備え、「毎月の生活費の6ヶ月〜1年分」程度を現金(普通預金等)として確保します。繰り上げ返済や投資に回すのは、この生活防衛資金を確保した後の余剰資金にすることが大切です。
ステップ4:住宅ローンの条件確認と返済シナリオの検討
住宅ローンを借りている方は、以下のポイントを確認・検討してください。
- 金利条件の確認:基準金利、優遇幅、5年ルール・125%ルールの有無を確認する。
- 繰り上げ返済の慎重な判断:繰り上げ返済は利息削減効果が高い一方、手元の現金が減るデメリットがあります。住宅ローン控除の残存期間や団体信用生命保険(団信)の保障内容、生活防衛資金との兼ね合いを考慮して判断しましょう。
- 固定金利への借り換え・金利交渉:将来的な上昇リスクを固定したい場合、固定金利への切り替えや他行への借り換えシミュレーションを行うのも手です。
ステップ5:固定費削減 & 新NISA等を活用した長期投資の継続
家計の余力を作るため、通信費の見直しや不要なサブスクの解約など、固定費の徹底的な削ぎ落としを行います。
その上で、残った余剰資金を活用し、新NISAなどを通じた「長期・積立・分散投資」を検討します。
- インフレ対策としての株式投資:世界株や米国株などのインデックスファンドは、長期的に企業の成長とインフレに対応し得る資産とされています。ただし、NISAは非課税制度であり元本保証ではないため、為替リスクや短期的な下落リスクがあることを理解して運用しましょう。
- 積立投資の継続:金利上昇や市場の変動で株価が下落した時期も、一定額を積み立て続けることで「安く購入口数を増やす」効果が期待できます。短期的な値動きに一喜一憂せず、無理のない金額で継続することがポイントです。
5. まとめ:金利上昇は「家計を見直す絶好の機会」
「金利上昇」と聞くと不安に感じるかもしれませんが、見方を変えれば「これまで見過ごしてきた家計の無駄やローンのリスクを再点検する絶好の機会」でもあります。
- 自身のローンの金利条件と家計の耐性を把握する
- 生活防衛資金を確保した上で、無駄な負債を減らす
- 固定費を削減し、インフレに負けない長期投資を無理なく続ける
この基本原則をしっかり押さえ、今日できる小さな一歩(ローンの契約内容の確認や固定費の見直しなど)から始めてみませんか?
時代の変化に合わせて知識と行動をアップデートし、着実に家計と資産を守っていきましょう!
コメント