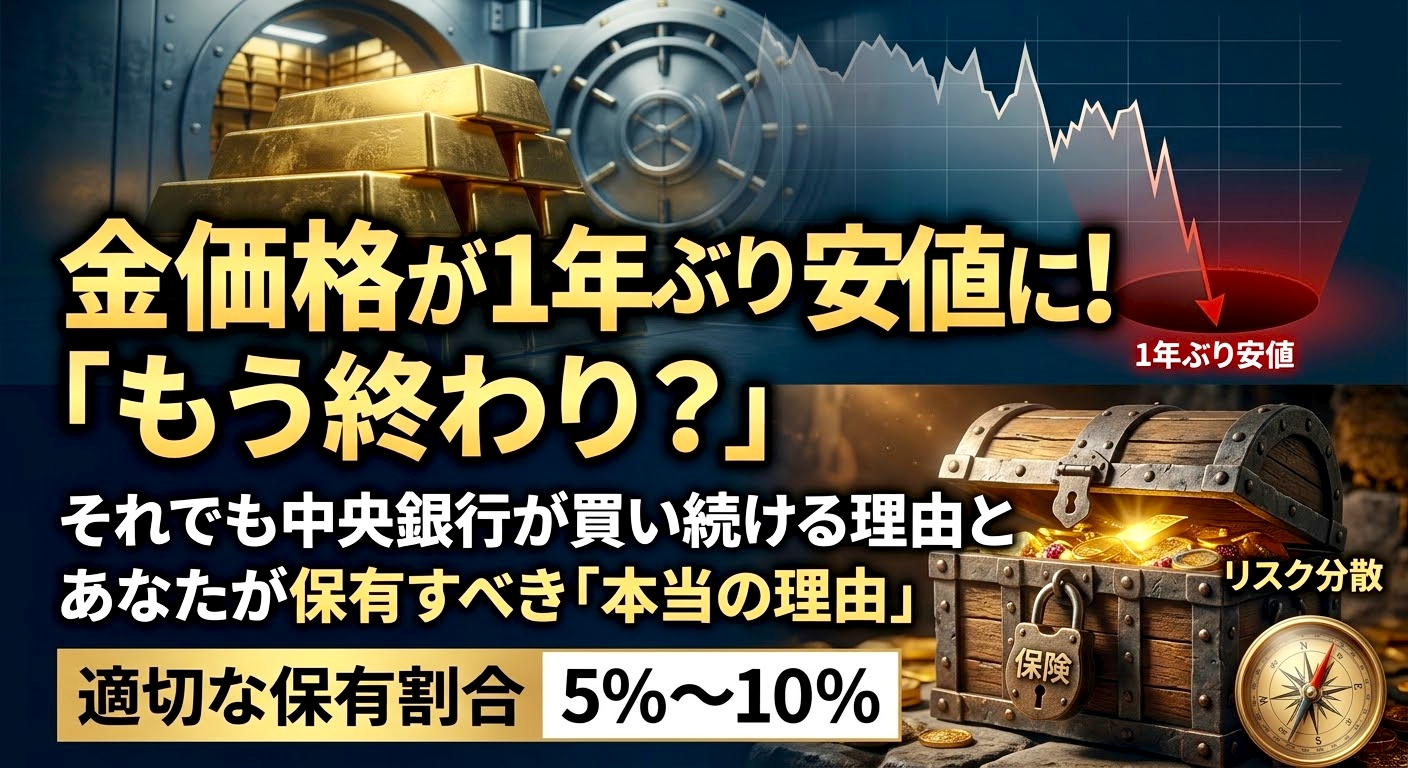
最近、「金(ゴールド)価格が1年ぶりの安値をつけた」というニュースが流れています。あんなに世間が「金が最高値更新!」「今すぐ買うべきだ!」と騒いでいたのが嘘のように、SNSでも金の話題をパタッと見かけなくなりました。
価格が下がると途端に静かになるのは、いつの時代も変わらない相場の常です。しかし、話題にならなくなったからといって、金そのものの役割が消えたわけではありません。むしろ、世間が熱狂から冷めて静かになった今だからこそ、冷静に金の本質を整理する絶好のタイミングと言えます。
この記事は、「株式インデックスを中心に資産形成したいが、インフレや円安、地政学リスクへの備えも少し欲しい」と考える個人投資家向けです。金を「一攫千金の投資対象」としてではなく、資産全体の一部を守るための保険として捉えることを前提に、今の金相場の背景と適切な保有割合について分かりやすくお話しします。
結論:金は「増やす資産」ではなく「分散する保険」
最初に結論からお伝えすると、金は資産を大きく増やすための主役ではなく、通貨リスクや地政学リスクを分散するための「保険」のような存在です。株式のように配当や利息を生み出して成長していく資産ではありませんが、特定の国の信用に依存しない実物資産として、長期の資産防衛において独自の役割を持っています。
なぜ今、金価格が下がっているのか?
では、なぜ足元で金は売られているのでしょうか。今回の下落は一つの理由ではなく、複数の要因が重なった結果として捉える必要があります。
金が売られた背景には、AI・テック株をはじめとする株式市場の急落に伴うキャッシュ(現金)確保の動きに加え、原油高によるインフレ再燃への警戒、そして米国の金利上昇とドル高の圧力があります。
ここで重要なのが「実質金利」との関係です。実質金利とは、表面上の金利(名目利回り)から期待インフレ率を引いた水準のことです。金は利息を生まないため、実質金利が高いときは債券の魅力が相対的に高まり、金は売られやすくなります。逆に、実質金利が低い、あるいはマイナスに近い環境では、金を保有する機会費用が小さくなります。ただし、金の価格は実質金利だけでなく、ドルの強さや地政学リスク、中央銀行の購入、投資需要などにも左右されるため、「実質金利が下がれば必ず金が上がる」という単純なものではありません。
現在、日本の店頭価格でも1グラムあたり約2万2300円前後まで下がってきていますが、これまでの急上昇の反動や複合的な逆風を考えれば、ここからさらに数千円ほど調整しても決して不思議ではありません。
個人投資家にとっての「金の3つの役割」
利息も生まず、価格も上下する金を、私たちがポートフォリオに組み入れる意義は、大きく次の3つに整理できます。
- 購買力の保全:私たちが普段使っている日本円や米ドルといった通貨は、政府や中央銀行の判断で発行量を増やすことができます。世界中でインフレが進み、モノの値段が上がる一方で、現金の価値は実質的に目減りし続けています。それに対して、金は地球上に存在する量が限られており、誰かが勝手に刷って増やすことができません。長期的なインフレや通貨安に対する備えとして機能します。
- 資産の分散:金は、株式や債券とは異なる値動きをする局面がある資産です。すべてを同じ値動きの資産に集中させるのではなく、性質の違う資産を混ぜることで、ポートフォリオ全体の値動きをマイルドにする効果が期待できます。
- 危機時の流動性と価値保存:世界がブロック化に向かい、地政学リスクが高まるなか、国境を越えて価値が認められ、市場混乱時にも現金化しやすい手段として機能します。ただし、ここには注意点もあります。金は「株価暴落時に必ず上がる資産」ではありません。実際、2026年10月から11月にかけての局面のように、リスク資産の急落と同時に現金確保の売りを浴びて一緒に下がることもあります。金が果たす役割は、短期的な暴落の防御というより、長期的な通貨リスクや地政学リスクに対する分散です。
世界の中央銀行は今も金を買い続けているのか?
個人投資家が短期的な値動きに一喜一憂する一方で、世界の中央銀行の動きにも注目が集まっています。金は通貨ではありませんが、特定国の債務や金融政策に直接依存しない実物資産です。だからこそ、アメリカとの対立や制裁リスクを意識する国々をはじめ、多くの中央銀行が外貨準備の分散先として金を保有してきました。
実際のデータを見ても、その存在感は大きくなっています。2025年、金の世界需要は5,002トンと過去最高を記録しました。このうち、ETF(上場投資信託)や地金・金貨などの投資需要が2,175トン、中央銀行等の純購入が863トンで、両者を合わせると3,038トンと全体の約61%(約6割)を占めています。かつて1970年代は宝飾品が需要の約7割を占めていましたが、現在は「価値の保存や投資」を目的とした需要が中心です。
もっとも、中央銀行の購入ペースは2024年と比べると2025年はやや鈍化しています。無条件に買い続けられているわけではありませんが、歴史的な水準で見れば依然として高い買い越しが続いており、これが中長期的な下支え要因になっているのは事実です。
知っておくべき「金の限界」
ここまで金の役割をお話ししましたが、投資対象としての限界もしっかり理解しておく必要があります。
最大の弱点は、超長期のリターンにおいて株式に劣ることです。有名な経済学者ジェレミー・シーゲル氏の調査によると、過去約200年間のインフレ調整後の実質利回りは、株式が年平均約6〜7%で成長し続けたのに対し、金は年平均わずか0.5%程度にとどまっています。金本位制が終わって自由取引が始まった直近50年間に限って見ても、金は年平均8%ほどと健闘していますが、同じ期間の株式は年平均11%と、やはり株式に軍配が上がります。
株式は、企業が生み出す利益とキャッシュフローを長期のリターン源とします。企業が利益を再投資し、新しいサービスを生み出して成長していくため、配当金や企業価値そのものが膨らんでいきます。一方、金には配当も利息もなく、企業のように利益を再投資して成長する仕組みがありません。金の価格は、希少性、実質金利、ドル、インフレ期待、地政学リスク、投資需要などの複合的な要因で決まります。
したがって、資産を大きく増やすためのエンジンは、やはり全世界株式や米国株式などのインデックス投資であるべきです。
ポートフォリオの何パーセントを金にするべきか?
では、私たちは資産の何パーセントくらいを金にしておくべきでしょうか。結論から言うと、金の適正な割合に唯一の正解はありません。
長期の資産形成を最優先し、値動きの大きさを許容できるなら、金は0%でもまったく構いません。一方で、インフレや通貨リスク、地政学リスクに対する分散を重視するなら、資産全体の5%〜10%程度が一つの現実的な目安になります。20%を超える場合は、株式の複利成長力を大きく犠牲にする可能性があるため、明確な目的と理由を持ってから判断すべきです。
また、日本の個人投資家にとっては「為替」の視点も欠かせません。国際金価格は主にドル建てで動きますが、私たちが実際に受け取る価格は円相場にも左右されます。仮にドル建ての金価格が横ばいでも、円安が進めば円建ての金価格は上昇し得ますし、逆に円高が進めば、国際金価格が上昇していても円建てのリターンは目減りします。金を持つことは、実質的に外貨建て資産を持つことと似た為替の影響を受ける点も覚えておきましょう。
無理のない保有とリバランスの実務
実際に金を保有して運用していくうえでは、売買のルールとコスト意識が大切になります。
まず、比率を維持するためのリバランスは毎月行う必要はありません。年1回、あるいは目標配分から5ポイント以上大きく乖離したときに見直すだけで十分です。頻繁な売買は、手数料、税金、為替コストを増やし、長期のリターンを損なう原因になります。基本的には、売却して税金を払うよりも、毎月の新規の積立資金を使って「不足している資産(株式が下がれば株式、金が下がれば金)を優先的に買い足す」ことで比率を整えるのが効率的です。
保有方法についてもそれぞれの特徴を理解しておきましょう。金地金やコインなどの現物保有は手元に資産が残る安心感がありますが、保管コストや盗難・偽造リスク、売買時のスプレッド(手数料差)を考慮する必要があります。一方で、投資信託やETF、純金積立は少額から手軽に分散投資ができますが、信託報酬などのランニングコストや為替の影響を確認して選ぶことが重要です。
まとめ:主役は株式、金は頼もしい脇役
金価格が1年ぶりの安値をつけたことで、市場の熱気はすっかり落ち着きました。しかし、金は決して「終わった資産」ではありません。ただし、何でも解決してくれる魔法の資産でもありません。
大切なのは、相場のニュースに振り回されて高値で飛びついたり、安値で慌てて手放したりしないことです。主役である株式インデックス投資の隣に、あくまで「通貨や地政学リスクを分散する脇役」として5%〜10%程度の金を添えておく。そのくらいの距離感で付き合うことが、長い投資の旅を安心して続けるための秘訣と言えるでしょう。
コメント