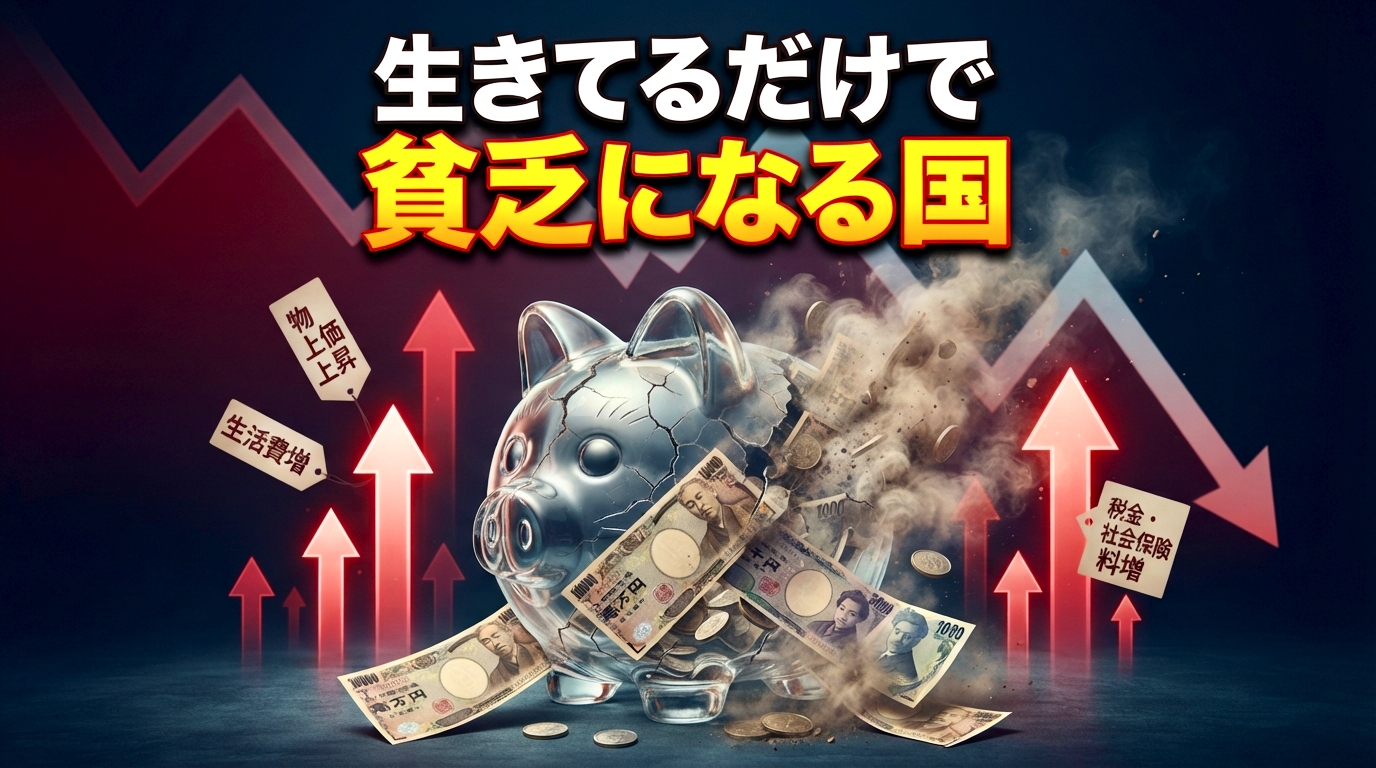
「毎日真面目に働いているのに、なぜか生活が楽にならない」
「銀行にコツコツ貯金しているはずなのに、将来が不安で仕方ない」
最近、ニュースやSNSで「生きてるだけで貧乏になる国」という言葉を目にすることが増えました。少しドキッとする言葉ですが、これは決して大げさな脅しではありません。今の日本で起きている「お金のルールの変化」をとても的確に表した言葉なのです。
この記事では、投資や経済の難しい言葉が苦手な方でもスッキリ理解できるように、「なぜ普通に生きているだけで貧乏になってしまうのか」の仕組みと、「今日からできる現実的な対策」をわかりやすく解説します。
1. なぜ「生きてるだけ」で貧乏になるの?3つのカラクリ
これまで日本では、「無駄遣いをせず、銀行に貯金しておけば安心」というのが常識でした。しかし今、その常識が通用しなくなっています。理由は大きく分けて3つあります。
① モノの値段が上がり、お金の価値が下がっている(インフレ)
一番の理由は「インフレ(物価上昇)」です。スーパーのお弁当、電気代、ガソリン代など、あらゆるものの値段が上がっていますよね。
たとえば、昨日まで100円で買えたリンゴが、今日から120円になったとします。これはリンゴの価値が上がったというより、「100円玉の価値が下がった」と考えることができます。
銀行に100万円を預けておくと、通帳の数字は「100万円」のまま減りません。しかし、世の中のモノの値段が全体的に2割上がれば、あなたの100万円で買えるものは実質「80万円分」に減ってしまいます。つまり、何もしないで銀行にお金を眠らせているだけで、実質的な資産がどんどん目減りしていくのです。
② お給料が上がっても「手取り」が増えていない
「最近は賃上げのニュースも聞くし、大丈夫なのでは?」と思うかもしれません。しかし、ここにも落とし穴があります。
お給料の額面が月に1万円増えたとしても、それ以上に物価が上がっていれば、生活は苦しくなります。さらに、私たちが毎月払っている「税金」や「社会保険料(健康保険や年金など)」の負担もじわじわと重くなっています。
結果として、会社からもらう金額は増えても、実際に自由に使えるお金(手取りの価値)は減っている人が多いのです。
③ 「円安」で日本の買い負けが起きている
もうひとつの要因が「円安」です。日本円の価値が、アメリカのドルなど他の国のお金に比べて安くなっている状態です。
日本は、食べ物やエネルギー(石油・ガス)、スマホやパソコンなどの多くを海外から輸入しています。円の価値が下がると、海外から同じものを買うのにより多くの「円」を払わなければなりません。そのせいで国内の物価がさらに上がり、海外旅行も高嶺の花になってしまいました。
つまり、日本円だけを持っていると、世界基準で見たときにどんどん貧しくなってしまうのが今の現実です。
2. 「何もしないこと」が一番のリスクになる時代
ここまで読むと、「じゃあ、どうすればいいの? 投資なんてギャンブルみたいで怖いし、難しそう」と感じるかもしれません。
たしかに、投資には「元本割れ(預けたお金より減ってしまうこと)」のリスクがあります。しかし、現代において最も知っておくべきなのは、「銀行預金だけをして何もしないことにも、インフレで確実に価値が減るというリスクがある」という事実です。
- 銀行預金だけの人: 通帳の数字は守られるが、買えるモノが減っていく(確実な目減り)。
- 資産を分散している人: 一時的に数字が上下することはあるが、物価の上昇に合わせて資産も育っていく可能性が高い。
今の時代は、「危険だから何もしない」のではなく、「自分の大切なお金を守るために、正しい知識を身につけて少しだけ行動する」ことが求められています。
3. お金の知識ゼロから始める!貧乏にならないための3ステップ
難しい経済の勉強をする必要はありません。今日から誰でも始められる、シンプルな3つのステップをご紹介します。
ステップ1:まずは「生活防衛資金」を銀行に確保する
いきなり全財産を投資に回すのは絶対にNGです。まずは、病気や失業など「もしもの時」に備えるお金を銀行の普通預金に確保しましょう。
目安は「毎月の生活費の3ヶ月〜6ヶ月分」です。たとえば、月に20万円で生活している人なら、60万円〜120万円は「絶対に減らさないお金」として銀行に置いておきます。この安心感があるからこそ、残りの余裕資金を安心して育てることができます。
ステップ2:国が用意した「NISA」で少額から積み立てる
生活防衛資金が確保できたら、残りの余裕資金の一部を使って「NISA(ニーサ)」を始めてみましょう。NISAは、投資で増えたお金に税金がかからない、国が作ったお得な制度です。
「どの株を買えばいいかわからない」という人は、「全世界株式(オール・カントリー)」や「米国株式(S&P500)」と呼ばれる投資信託(いろんな会社の株の詰め合わせパックのようなもの)を選ぶのが王道です。
- 世界中の成長している企業にまとめて投資できる。
- 日本円だけでなく、ドルなどの外貨建て資産を持つことと同じ効果がある(円安対策になる)。
- 月々1,000円や5,000円といった少額からスタートできる。
一度「毎月決まった日に自動で買う」という設定をしてしまえば、あとは毎日株価をチェックする必要もありません。10年、20年とほったらかしにしてじっくり育てるのがコツです。
ステップ3:「固定費」を見直してタネ銭を作る
「そもそも投資に回す余裕なんてない!」という方は、まず毎月の固定費を見直してみましょう。
- スマホ代: 大手キャリアから格安SIMに変えるだけで、毎月3,000円〜5,000円浮くことがあります。
- 保険の見直し: 独身なのに高額な死亡保障に入っていないか、内容が重複していないか確認しましょう。
- 使っていないサブスク: 動画配信やジムなど、あまり使っていない月額サービスを解約します。
我慢して食費を削る節約はストレスが溜まりますが、固定費は一度見直せば効果がずっと続きます。浮いたお金をそのままNISAの積立に回せば、無理なく資産作りが始められます。
まとめ:小さな一歩が10年後のあなたを助ける
「生きてるだけで貧乏になる国」という言葉は、決して絶望するための言葉ではありません。「これまでの当たり前(貯金だけ)をやめて、お金の置き場所を少し変えてみよう」というサインです。
大切なポイントをもう一度おさらいしましょう。
- インフレと円安のせいで、現金(日本円)だけを持っていると実質的な価値が減っていく。
- 生活費の3〜6ヶ月分は「銀行預金」でしっかり守る。
- 固定費を見直して、余裕資金を「NISA(全世界株式など)」でコツコツ育てる。
すべてを完璧に理解してから始める必要はありません。まずはスマホの料金プランを見直してみる、NISAの口座開設の資料を請求してみるなど、今日できる「小さな一歩」を踏み出してみてください。その小さな行動が、5年後、10年後のあなたの暮らしを確実に守ってくれるはずです。
コメント