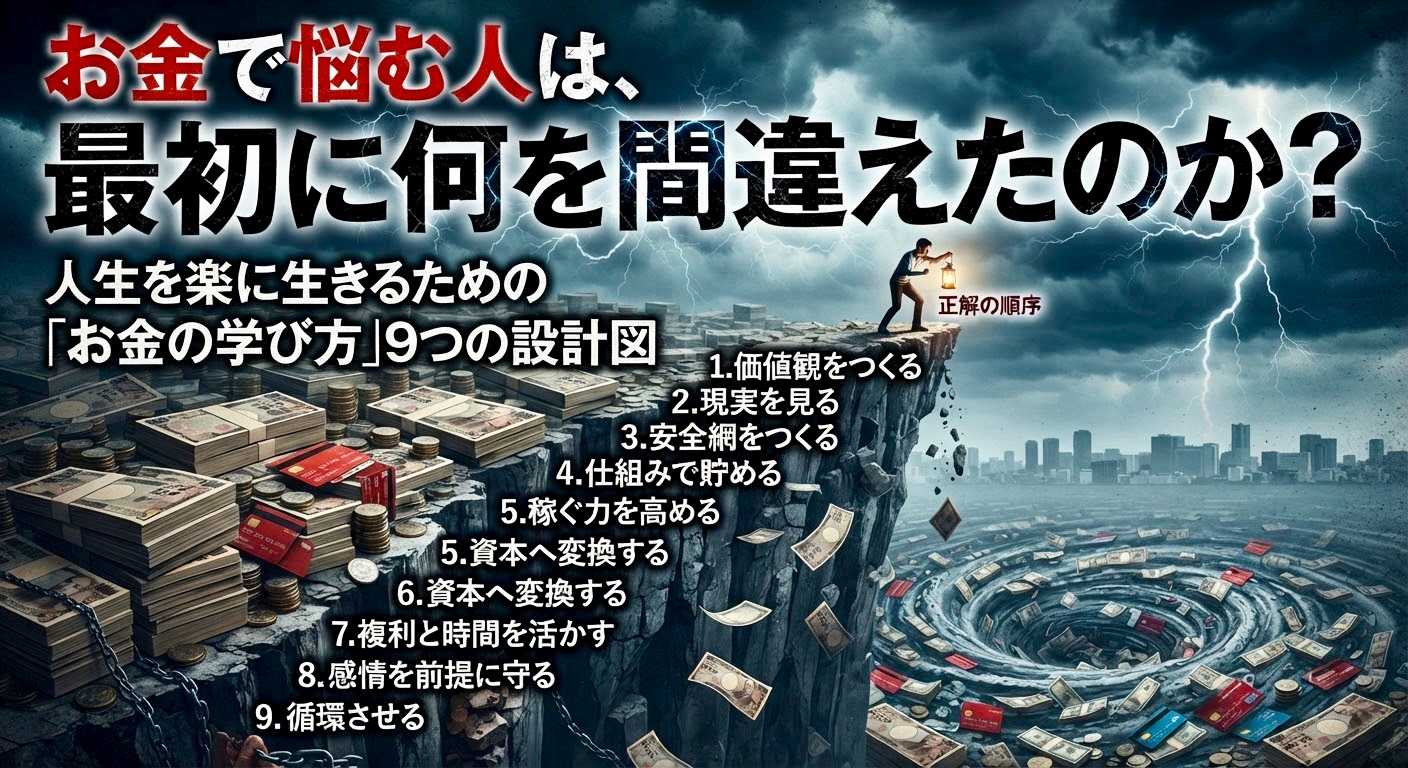
お金の悩みの多くは、「もっと稼げば解決する」「もっと我慢すれば解決する」という単純な答えだけでは終わりません。
本当は、価値観・支出・貯蓄・負債・投資・感情・家族関係・税や制度が複雑に絡み合っています。だからこそ、お金とは「正しい順番」で向き合う必要があります。
投資や副業といった派手なテクニックにいきなり飛びつくのは、基礎工事をせずに屋根を乗せるようなものです。子供の頃から大人になり、やがて人生の終盤を迎えるまで、お金の知識と習慣は段階を踏んで積み上げることで初めて一生モノの武器になります。
これまでの常識にとらわれず、お金との付き合い方を論理的かつ実務的な「9つのステップ」に分解した完全版のロードマップを解説します。
ステップ1:価値観をつくる(他人軸からの卒業と「使わない基準」)
お金の勉強のスタート地点は、貯金でも投資でもなく「自分にとっての価値観を知ること」です。
人は生涯で得たお金の多くを、住まい、食事、教育、健康、移動、趣味、人間関係、老後などに使います。だからこそ、「何にお金を使うと自分は本当に満たされるのか」を知ることが、お金の勉強の出発点になります。
世の中には「みんなが持っているから」「よく見られたいから」という理由でお金を使うケースも少なくありません。しかし、他人の目を基準にした消費には終わりがありません。
子供の頃から大切にしたいのは、「支払う金額以上の喜びや学びがあるか?」を自分の頭で判断する経験です。たとえば、1万円のライブチケットや書籍に対して、興味がない人は高いと感じ、熱狂する人は価値があると感じます。この「自分だけのモノサシ」を早く持てた人ほど、お金に対する漠然とした不安や悩みから解放されやすくなります。
あわせて、次のような問いを自分に向けてみると、価値観がより明確になります。
- 何にお金を使うと、時間を忘れられますか
- 何にお金を使うと、後悔しやすいですか
- 何にお金を使うと、未来の自分が喜びますか
- 何にお金を払うと、人生の選択肢が増えますか
- 何にお金を払うと、大切な人との関係が深まりますか
「買う基準」だけでなく、「使わない基準」も持っておくと、無駄な出費を大きく減らせます。
ステップ2:現実を見る(収入・支出・負債・資産の可視化)
自分の価値観が見えてきたら、次は「今あるお金の現実」を把握します。感覚や気分だけでお金を扱っていると、どこから漏れているのか、どれだけの借金や支払いがあるのかが見えなくなるからです。
ここでは、次の4つを書き出して整理します。
- 収入(手取りや事業収入など、実際に使えるお金)
- 支出(固定費と変動費)
- 負債(クレジットカードの分割・リボ払い、カードローン、住宅ローン、教育ローンなど)
- 資産(預貯金や運用資産など)
特に負債と信用は、投資の前に必ず扱うべき要素です。支払い能力を超えないこと、高金利の負債を最優先で返済すること、住宅ローンは返済総額や金利タイプ、繰上返済、団体信用生命保険なども含めて見ることが重要です。クレジットカードは「追加の収入」ではなく、あくまで「支払い手段」として扱う必要があります。
ここを曖昧にしたまま貯蓄や投資を進めると、「資産は増やしているのに、借金の利息や手数料で失う」という矛盾した状態に陥りやすくなります。
ステップ3:安全網をつくる(トレードオフの体感と生活防衛資金・保障)
現実を把握したら、次は「今すぐ使う優先順位」と「予期せぬ出来事への備え」を整えます。
お金を使うとは、単にモノやサービスを得ることではありません。そのお金が、別の未来で果たせたはずの役割を手放すことでもあります。今ここで使えば、別の選択肢や将来の余裕を手放すことになるという「トレードオフ(優先順位と選択の代償)」を体感することは、子供のうちから役立つ大切な感覚です。
そのうえで、大人になるにつれて欠かせないのが「リスクの階層」をつくることです。失業、病気、介護、事故、離婚、事業の不調など、人生には予定外の出来事が起こり得ます。
投資の前に、まずは次の順序で土台を整えるのが現実的です。
- 生活費と負債の把握
- 高金利負債の返済
- 生活防衛資金の確保(当面の生活を支える現金)
- 必要最小限の保障設計(公的制度を補う保険など)
- 長期・積立・分散投資
- 余剰資金での挑戦的投資
「生活防衛資金」というクッションがあることで、日々の暮らしや将来の計画に予期せぬ衝撃が走っても、慌てて資産を取り崩さずに済みます。
ステップ4:仕組みで貯める(先取りと自動化による省力化)
安全網の方向性が見えたら、次は「意思力に頼らずにお金を残す仕組み」をつくります。
「余ったら貯めよう」という考え方では、目の前の楽しみや欲求に流されやすくなります。だからこそ、収入が入った段階で先に分ける設計が有効です。
たとえば、収入を「生活・楽しみ」と「将来・備え」に分ける考え方があります。まずは固定費を見える化し、生活防衛資金を積み上げ、その後に将来資金や投資資金を自動積立し、残りを自由に使えるお金として設定すると、無理なく続けやすくなります。
自動積立や定時定額の仕組みは、意志力への依存を減らす有効な手段です。ただし、転職や解約、制度変更などの影響を受けることもあるため、一度設定したら完全放置ではなく、年に数回は生活状況とあわせて見直すことが大切です。
子供の頃から「自分の軸で使い、先に貯める」という基本を身につけておけば、大人になってからお金に振り回されることは少なくなります。
ステップ5:稼ぐ力を高める(労働資産と「選択肢資産」を育てる)
仕組みで貯める土台ができたら、働くことを通じて「稼ぐ力」を育てていきます。
誰の中にも、働いて収入を得るための「労働資産」があります。生涯にわたって得られる収入は大きなものになり得ますが、年齢や体力、健康状態の変化とともに、時間や体力には限りが出てきます。
ここで大切なのは、労働資産を単なる「スキルの切り売り」や「目先の給料」だけで捉えないことです。現実の稼ぐ力は、次のような要素の複合で成り立っています。
- スキルや専門性
- 健康や体力
- 人脈や信頼・評判
- 事業や仕組みをつくる力
- 悪い条件を受け入れなくて済む「選択肢資産」
特に「選択肢資産(いつでも別の道を選べる状態・余力)」は、収入面だけでなく、心身の健康や尊厳を守る力にもつながります。今の環境が自分を育てているのか、それとも無理を重ねて消耗しているのかを定期的に見直し、必要に応じて学び直しや環境調整を行っていくことが、長い人生では重要になります。
ステップ6:資本へ変換する(長期・積立・分散と制度の設計)
労働で得た収入から貯蓄の仕組みが回ってきたら、次は「お金にも働いてもらう」設計に移ります。
ただし、投資は必ず儲かるものではなく、元本割れの可能性もあります。だからこそ、高い利回りを追いかけるよりも、長期・積立・分散を基本に、続けられる形をつくることが重要です。
日本では、つみたて投資枠と成長投資枠を併用できるNISAや、老後資金づくりに役立つiDeCoなどの税制優遇制度があります。どの制度をどの順番で使うか、また、どのような資産配分(株式・債券・現金・不動産などの役割分担)にするかをあらかじめ設計しておくことが、商品選び以上に成果を左右します。
さらに、「いくら貯めるか」だけでなく、次のような点もあわせて考えておくと、より実務的になります。
- 毎月いくら積み立て、何年後に何のために使うのか
- 暴落時にどの程度の下落までなら耐えられるのか
- 年に1〜2回、資産配分を元のバランスに戻すか
- 出口戦略(いつ、何のために、どのように取り崩すか)
- 税金や相続にどのような影響があるか
ステップ7:複利と時間を活かす(元本の成長と「使えない病」の予防)
時間をかけて資産を育てていくと、複利の力が働くことで、元本が大きくなるほど同じ利回りでも1回あたりの増加額が大きくなります。
たとえば、仮に年利5%で運用できた場合、100万円なら1年で5万円の増加ですが、1000万円なら50万円の増加になります(もちろん、これは一定の仮定に基づく例であり、将来の成果を保証するものではありません)。
ここで気をつけたいのが、残高が増えるにつれて「お金を使うことにブレーキがかかりすぎる」状態です。お金はあくまで人生を豊かにするための道具であり、増やすこと自体が目的ではありません。使う楽しさや納得感を忘れたら、いつでもステップ1の価値観に立ち返ってバランスを整えて構いません。
ステップ8:感情を前提に守る(ルールと自動化で計画を維持する)
ある程度の資産や生活基盤ができてくると、相場の上下や周囲の華やかな暮らしぶりによって、心が揺さぶられる場面が増えてきます。
人間は、相場が下がれば不安になり、上がれば欲が出ます。SNSで他人の贅沢を目にすれば、焦りや比較が生まれることもあります。感情をゼロにしようと無理をするよりも、「感情が動いても計画を崩さない仕組み」をあらかじめ作っておく方が現実的です。
- 積立や振替は自動化し、判断の回数を減らす
- 値動きやSNSを見る頻度・時間を決める
- 売却や大きな買い物は、すぐに決めず時間を置くルールをつくる
自分の弱さや揺れやすさを前提に設計しておくことで、大切な資産と計画を守りやすくなります。
ステップ9:自分・家族・社会へ循環させる(安心と幸せの共有)
お金は自分一人で完結するものではありません。家族、パートナー、子ども、親、仕事、地域、社会との関係の中で動いていきます。
家計や将来設計を家族で共有すること、教育や介護、税金、相続などを早めに話し合うこと、そして事業を行っている場合は、生活資金と事業資金・税金の資金を分けて管理することは、安心を守るうえで欠かせません。
そのうえで、築いたお金や力をどう使うかは、次の3つの循環に分けて考えると整理しやすくなります。
- 自分への再投資(健康、学び、休息、経験)
- 大切な人への投資(家族やパートナーとの時間、体験、安心、教育)
- 社会への循環(応援したいお店やクリエイター、地域、次世代への支援)
自分を傷つける人や関係性の薄い他人の評価にお金を使う必要はありません。自分が大切にしたい人たちと安心を分かち合い、応援したい対象に気持ちよくお金を巡らせていくことこそが、お金との付き合い方の実りある形につながります。
まとめ:お金の悩みを「省力化」して人生を味わう
お金の学び方は、一度ゴールしたら終わりという直線ではなく、人生のステージが変わるたびに何度も見直しながら深めていくプロセスです。
- 価値観をつくる(自分と使わない基準を知る)
- 現実を見る(収入・支出・負債・資産を可視化する)
- 安全網をつくる(トレードオフを知り、防衛資金と保障を整える)
- 仕組みで貯める(先取りと自動化で省力化する)
- 稼ぐ力を高める(労働資産と選択肢資産を育てる)
- 資本へ変換する(長期・積立・分散と配分・出口を設計する)
- 複利と時間を活かす(元本の成長と使う楽しさのバランスをとる)
- 感情を前提に守る(ルールと仕組みで揺れに備える)
- 自分・家族・社会へ循環させる(安心と感謝を巡らせる)
感情に向き合う時間や、大切な人と語り合う時間には、どうしても多くの時間とエネルギーがかかります。だからこそ、お金に関する迷いや手続きは、正しい順番と仕組み化によってできるだけ省力化しておくべきです。
子供の頃から自分の価値観と仕組み化の感覚を育て、大人になってからは負債管理や安全網、制度設計を丁寧に整えていく。そうしてお金に振り回される時間を減らせたとき、本当に大切な人たちと過ごす豊かな時間がより深く味わえるようになります。
コメント