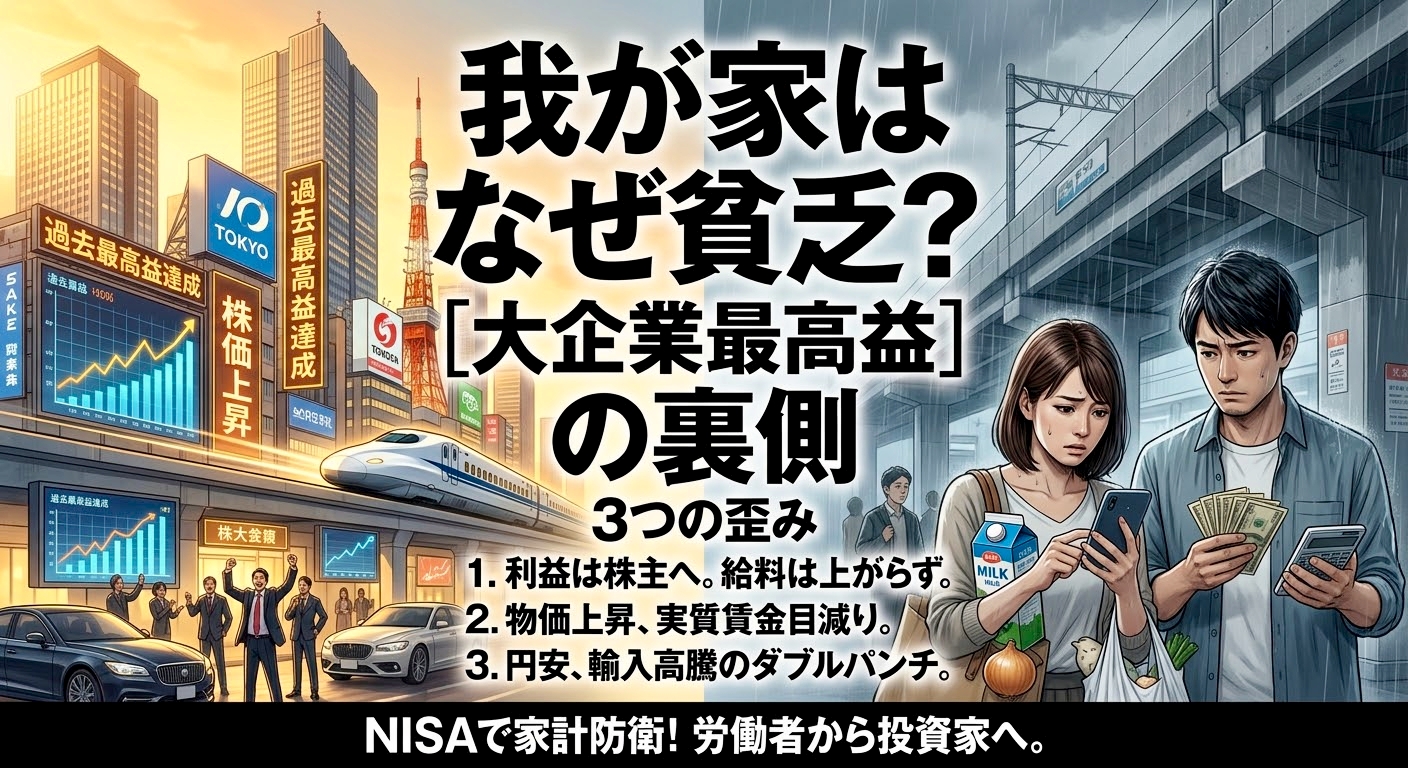
「日経平均株価が過去最高値を更新!」「大手企業が相次いで過去最高益を達成!」
テレビやネットニュースからは、どこか景気の良い華やかな言葉が毎日流れてきます。しかし、一歩外に出ればスーパーで卵や野菜の値上がりにため息をつき、毎月の電気代やガソリン代の請求額に頭を抱える日々……。「世間は好景気らしいけれど、自分たちの生活はむしろ厳しくなっている」と感じている方は、決して少なくないはずです。
なぜ、企業が利益を上げ、株価が上がっているのに、私たちの家計はいつまでも苦しいままなのでしょうか?
実はそこには、知っておくべき「経済構造の歪み」と、私たちが無意識にはまっている「現代消費の罠」が存在します。この記事では、私たちが直面しているモヤモヤの正体を突き止め、この厳しい時代をたくましく生き抜くための具体的な生活防衛策を徹底解説します。
1. 「株高・企業最高益」なのに庶民が苦しい3つの構造的理由
企業が儲かれば、働く人の給料が上がり、街にお金が回って生活が豊かになる——。かつての日本にあったこのような好循環は、現代の経済構造において機能しづらくなっています。
その背景には、個人の努力ではどうにもならない「3つの構造的問題」があります。
【企業の好業績が庶民に還元されない3大要因】
① 企業の利益が「給料」ではなく「株主・内部留保」へ向かう仕組み
企業が過去最高の利益を出したからといって、それがすぐに社員の基本給(ベースアップ)に還元されるわけではありません。
企業側から見ると、一度上げた基本給は、将来業績が悪化した際にも簡単に下げることができない「重い固定費(リスク)」になります。そのため、経営陣は基本給の引き上げに対して非常に慎重です。
では、出た利益はどこへ向かうのでしょうか?
答えは「自社株買い」や「配当金の増額」といった株主への還元、そして不測の事態に備えた「内部留保(会社の貯金)」です。利益の分配先が「労働者」から「株主や会社自体」へと完全にシフトしているため、どれだけ会社が儲かっても個人の手取りは増えにくい構造になっています。
② 物価上昇(インフレ)のスピードに賃金が追いつかない
「〇%の賃上げ達成」といったニュースを目にすることもありますが、重要なのは「実質賃金」です。
仮に給料(名目賃金)が2%増えたとしても、食品やエネルギー、日用品などの物価(インフレ率)が3%上がっていれば、実質的な購買力は「マイナス1%」になります。つまり、給料の額面数字がほんの少し増えていたとしても、実際に買えるモノの量が減っているため、私たちの家計の実感としては「生活がどんどん厳しくなっている」と感じるのです。
③ 円安による「グローバル企業」と「国内生活者」のギャップ
近年続く円安は、海外市場で広く展開する大企業にとっては大きな追い風です。海外で稼いだ外貨を日本円に換算するだけで決算の数字が見栄え良く膨らみ、企業の業績や株価を押し上げます。
しかし、日本国内で暮らす一般の消費者にとって、円安は「輸入コストの増加」を意味します。食料品やエネルギー資源の多くを海外からの輸入に頼っている日本において、円安はそのまま生活必需品の値上げとして跳ね返ってきます。
「円安で潤う大企業の好決算」と「円安で生活費が高騰する庶民の家計」という真逆のベクトルが、違和感や苦しさの根本的な原因です。
2. 気づかぬうちにお金を失う「現代の消費の罠」
給料が増えにくく、物価が上がり続ける一方で、私たちの身の回りには「無意識にお金を支払わせてしまう巧妙なマーケティング」があふれています。生活が苦しいと感じる背景には、社会構造だけでなく、こうした消費の仕掛けに誘惑されている側面も見逃せません。
- 残価設定型ローン(残クレ)
自動車などの高額な買い物を「月々わずか〇万円!」と、心理的ハードルを下げて見せる仕組みです。一見すると手軽に憧れの車に乗れるように思えますが、数年後には据え置いた残価の精算が必要になります。最終的な支払総額や金利負担を見積もると、結果的に高くついているケースが少なくありません。 - サブスクリプション(定額制サービス)
動画配信や音楽、アプリなど、月額数百円から数千円という「安さ」が魅力のサブスク。しかし、「これくらいならいいか」と複数のサービスを契約した結果、ほとんど利用していないにもかかわらず解約を忘れ、毎月固定費として口座から引き落とされ続ける「支出の肥大化」を引き起こします。 - ポイント還元・割引キャンペーン
「〇%還元」「本日ポイント倍増」といった言葉は一見お得に思えます。しかし、お得感に釣られて「本来買う予定のなかったもの」まで買ってしまうと、いくらポイントが得られても支出全体は増えてしまいます。
実質賃金が目減りしている状況下で、こうした支出を増やさせるビジネスモデルに取り囲まれていることが、家計をより一層圧迫しているのです。
3. これからの時代を生き抜く「防衛策」と「資産形成」
では、このような社会構造や経済環境の中で、私たちはどのようにして自分自身や家族の暮らしを守っていけば良いのでしょうか。
社会の構造や他人の行動をすぐに変えることはできません。だからこそ、「自分自身ができる自発的な行動」へと舵を切ることが最も確実な防御策となります。
① 固定費の徹底的な見直し(支出の削減)
家計改善で最も即効性があり、効果が持続するのは「入ってくるお金(収入)」を増やそうとすることではなく、「出ていくお金(支出)」をコントロールすることです。
まずは毎月自動的に出ていく固定費にメスを入れましょう。
- 使っていないサブスクリプションサービスの解約
- 携帯電話を格安SIMへ乗り換える
- 不要な医療保険・生命保険の見直しや解約
- 負担の大きなローン(残クレ等)を安易に組まない
これらを見直すだけで、生活の満足度を落とすことなく、毎月数万円単位のゆとりを生み出すことが可能です。
② 「労働者」から「投資家」側へのステップアップ
先述した通り、企業がどれだけ最高益を出しても、労働者としての立場だけではその還元を十分に受けることができません。ならば、解決策はシンプルです。「企業の利益還元を受け取れる立場(=株主・投資家)」に回ることです。
資本主義社会においては、「労働による収入の伸び」よりも「資本(投資)による成長スピード」の方が早いという原則があります。企業の成長や配当金の恩恵をダイレクトに受ける側に自分を置くことが、経済的な格差を埋めるための決定的な一歩になります。
③ インデックス投資(NISA)を活用した長期的な資産形成
投資と聞くと「難しそう」「損をするのが怖い」と感じる方も多いかもしれません。しかし、個別の会社の株を売り買いするようなギャンブル的な手法をとる必要はありません。
税制優遇制度である「新NISA」などを活用し、「S&P500」や「全世界株式(オール・カントリー)」といった広範な市場全体に連動するインデックスファンドへ長期・積立投資を行うのが現実的かつ効果的なアプローチです。
世界中の優良企業や経済全体の成長に長期間かけてコツコツとお金を投じていくことで、インフレ(物価上昇)による「現金価値の低下」から手元のお金を守り、自分の体や時間を使った「労働収入」だけに頼らない、強固な資産の柱を構築することができます。
まとめ:社会が変わるのを待たず、自ら行動を起こそう
「景気が良いはずなのに生活が苦しい」という理不尽な状況には、確かな経済的背景と構造的な理由が存在します。
- 構造の問題: 企業の利益は労働者の給料よりも「株主還元」や「内部留保」へ回り、物価高に賃金が追いついていない。
- 消費の罠: 残クレやサブスク、ポイント還元など、無意識にお金を使わせるビジネスモデルが蔓延している。
- これからの対策: 固定費を削減して無駄な支出を抑え、NISAなどを活用して「成長する経済の還元を受ける投資家側」へ回る。
「政府がどうにかしてくれる」「会社が給料を上げてくれる」といった外部の変化をただ待っているだけでは、刻一刻と目減りしていく家計を守ることはできません。
無駄な支出を削り、小さくても良いので投資を始め、自分の足で経済の荒波を乗り越える準備を整える——それこそが、これからの時代を穏やかに、そして豊かに生き抜くための最大の防衛策となるのです。
コメント