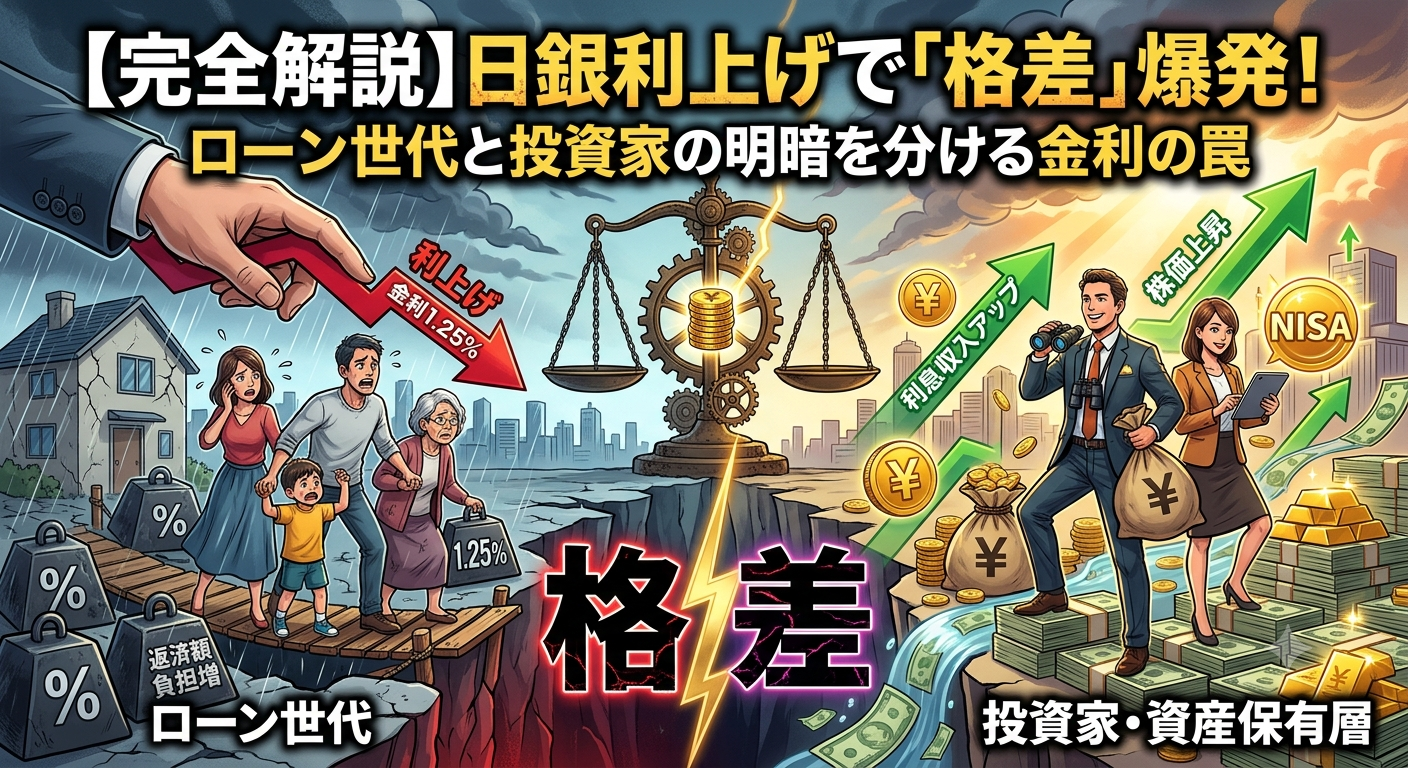
「日銀がまた利上げをしたらしい」「金利が上がると暮らしはどう変わるの?」
最近、ニュースで「政策金利」や「利上げ」という言葉を目にすることが増えましたよね。
2026年9月、日銀は政策金利を1.0%から1.25%へと引き上げる決定をしました。今年6月に続く連続の利上げとなり、「本格的な金利上昇局面」に突入したことを実感させられます。
しかし、なぜ日銀はこれほど急ピッチで利上げを進めているのでしょうか?そして、なぜこの利上げが「持てる者」と「持たざる者」の経済格差をさらに広げてしまうのか?
今回は、難解な専門用語を噛み砕きながら、日銀の思惑から今後の金利・為替の見通し、表裏一体で広がる家計格差のしくみについて詳しく解説します。
1. なぜ日銀は連続利上げを急ぐのか?
かつての日銀は「2%の物価上昇(インフレ)」を目指し、長年にわたり超金融緩和を続けてきました。「給料が上がり、みんなが消費を増やし、企業が良い商品を適正な価格で売る」という健全な好循環を作るためです。
しかし、現在の状況は理想とは大きく異なります。
「過剰なインフレ」という見えない恐怖
現在、日本の物価上昇率は目標の2%を超えて推移しており、放置すればさらに高水準で定着してしまうリスク(過剰なインフレ)が高まっています。賃金の上昇スピードが物価高に追いつかない状態が続けば、人々の生活は急速に困窮してしまいます。
後手(ごて)に回るリスクを回避したい
インフレが完全に暴走してから慌てて金利を上げても、金利の効果が経済全体に行き渡り、物価を落ち着かせるまでには時間がかかります。
もし対応が遅れれば、物価を強引に止めるために一気に急激な利上げを行わざるを得なくなります。そうなれば、企業の倒産や個人のローン破綻が相次ぎ、深刻な不景気(恐慌状態)を引き起こす恐れがあるのです。
そのため日銀は、「物価が上がりすぎる予兆」を事前に察知し、ショックを和らげるために早め早めに段階的な利上げを実施しています。
2. 私たちの財布を直撃する「物価高の3大要因」
現在、日本の物価を押し上げている主な原因(全体の約85%)は、以下の3つの要素が複雑に絡み合っています。
- 中東情勢の緊迫化(原油高)
中東情勢の緊迫により原油価格が高騰。ガソリン代や電気代だけでなく、石油を原料とするプラスチック製品や包装資材のコストを直撃しています。 - 世界的なAI関連需要の急増
世界的なAIブームに伴い、半導体やデータセンター向け設備の需要が爆発。部品価格の高騰が、スマートフォンやパソコンといった身近な電子機器の値上がりに波及しています。 - 歴史的な円安の進行
海外での原油や部品の価格が変わらなくても、円安になれば日本が輸入する際の価格(円ベース)は跳ね上がります。円安が「原油高」や「部品高」のダメージをさらに増幅(ブースト)させているのです。
これらの輸入物価の高騰はタイムラグを経て、ラップやポリ袋といった日用品から食品、家電製品に至るまで、じわじわと私たちの身の回りの価格に跳ね返ってきています。
3. 金利はどこまで上がる?今後の見通しと「中立金利」
気になるのは「金利は一体どこまで上がるのか?」という点です。その目安となる概念が「中立金利」です。
- 中立金利とは?:景気を過熱もさせず、冷やしもしない、ちょうど良い塩梅(あんばい)の金利水準のこと。
- 日本の目安:インフレ率2%を前提とした場合、日本の中立金利は1.1%〜2.5%程度(あるいは2.0%前後)と推計されています。
今回の利上げで政策金利は1.25%になりましたが、中立金利の目安(約2.0%)と比べると「まだ低く、インフレを抑えるには不十分」な段階です。
そのため、今後は3ヶ月ごと(12月、翌年3月、6月など)に0.25%ずつ段階的に引き上げられ、1〜2年以内には政策金利が2.0%程度まで達する可能性があると分析されています。
警戒される「賃金・物価のスパイラル」
特に懸念されるのが、賃上げと物価上昇が互いを煽り合う悪循環です。
物価高に対抗して春闘などで大幅な賃上げ(例:6%以上)が実現すると、企業は増えた人件費を回収するためにさらなる「値上げ」を行います。給料が増えたことで消費意欲も高まるため、需要が供給を上回り、さらに物価が上がる——。
この「賃金・物価スパイラル」が加速した場合、日銀はインフレを力づくで抑え込むため、金利を2.0%以上に引き上げざるを得なくなる場面も想定されます。
4. なぜ利上げしたのに「円安」が進んだのか?
経済の理論上、日本の金利が上がれば「円の価値が高まる(円買い)」ため、円高になるはずです。しかし、今回の利上げ発表直後、一時1ドル=158円台まで円安が進むという「逆の現象」が起きました。なぜでしょうか?
理由はおもに2つあります。
- 日銀の姿勢が「思ったよりタカ派(積極的)ではなかった」
今回の政策決定では、会合メンバー9人のうち反対派が2人に増加。さらに上田総裁の会見でも「次回以降も連続して積極的に上げる」という強いトーンが見られませんでした。市場(投資家たち)の期待ほど利上げに積極的ではないと受け止められ、失望売りを呼びました。 - 日米の金利差と勢いの差
米国(FRB)も同時に金利を引き上げており(例:3.75%〜4.0%へ)、全員一致での利上げなど強い姿勢を見せています。日米の絶対的な金利差が依然として大きいことに加え、アメリカの利上げの勢いが強いため、「やっぱりドルを持っていた方が得だ」と判断されたのです。
※その後、当局によるレートチェック(介入準備)の動きなどから一時156円台へ戻すなど、為替市場は荒れ模様となっています。
5. 本題:利上げが引き起こす「富裕層と中間層・貧困層の格差拡大」
ここからが最も重要なポイントです。今回の利上げ政策は、経済全体の物価安定のために必要な措置ですが、個人の家計においては「二極化」を加速させる危険性を秘めています。
① 年代・ライフステージによる利上げの影響
利上げの影響は、資産の持ち方や年代によって真逆の結果をもたらします。
- 20代〜40代(現役世代・中間層):【マイナス影響】
住宅ローンなどの借入金を抱えている人が多い世代です。変動金利などの上昇により、毎月のローン返済負担(利払い)が増加し、家計が直接圧迫されます。 - 50代〜高齢世代(資産保有層):【プラス影響】
ローンの返済が終わっているか少なく、保有する預貯金や債券から得られる「利息収入」が増加するため、家計にとってプラスに作用します。
② 「現金派」vs「投資派」の絶望的な格差
日本の家計金融資産は過去最高の約2,519兆円に達していますが、その「中身」に格差の真因があります。
- 現金・預金しか持たない層(中間層・貧困層)
物価高によって、銀行に預けている現金の実質的な買物価値(購買力)がどんどん目減りします。金利が少し上がったとはいえ、物価上昇率に追いつかなければ、実質的には資産が減っているのと同じです。 - 株式・投資信託を持つ層(富裕層・資産形成層)
新NISAの普及や世界的な株高の波に乗り、株式・投資信託資産は大きく増加しています。インフレに強いアセット(資産)を保有している人々は、物価高以上の資産拡大(前年比+44%など)を享受しています。
つまり、「住宅ローン負担と物価高に苦しむ現金派が相対的に貧困化する一方で、金利収入や株式資産を持つ富裕層はさらに富んでいく」という構図が強まっているのです。
まとめ:これからの時代を生き抜くための防衛策
今回のポイントを整理してみましょう。
- 日銀の利上げは、インフレ暴走を防ぐためのやむを得ない先手打ち。
- 今後も1〜2年をかけて政策金利は2.0%程度まで段階的に上がる可能性がある。
- 利上げの副作用として、住宅ローンを抱える層や「現金・預金のみ」の層の生活は厳しくなる。
- 一方で、株式や投資信託などのアセットを保有する富裕層との「資産格差」はさらに拡大する。
日銀の金融政策を止めることは私達にはできません。しかし、自分の資産をどう守り、どう育てるかは自分自身でコントロールできます。
これからの金利上昇・インフレ時代においては、ただ銀行にお金を預けておくだけでは、知らず知らずのうちに「貧困化する側」へ追いやられてしまうリスクがあります。
住宅ローンの固定・変動の見直しといったリスク管理を行いながら、新NISAなどを活用して「インフレに強い資産(株式・投資信託など)」を適切にポートフォリオ組み入れていくこと。それこそが、これからの時代を生き抜くための最も確実な資産防衛術となります。
コメント