高齢化が進む日本において、「将来、医療費の窓口負担が増える」というニュースは日常的に耳にします。
多くの方は「国の借金が増えているから」「社会保障費がパンクしそうだから」といった財政難やネガティブな理由を思い浮かべるのではないでしょうか。
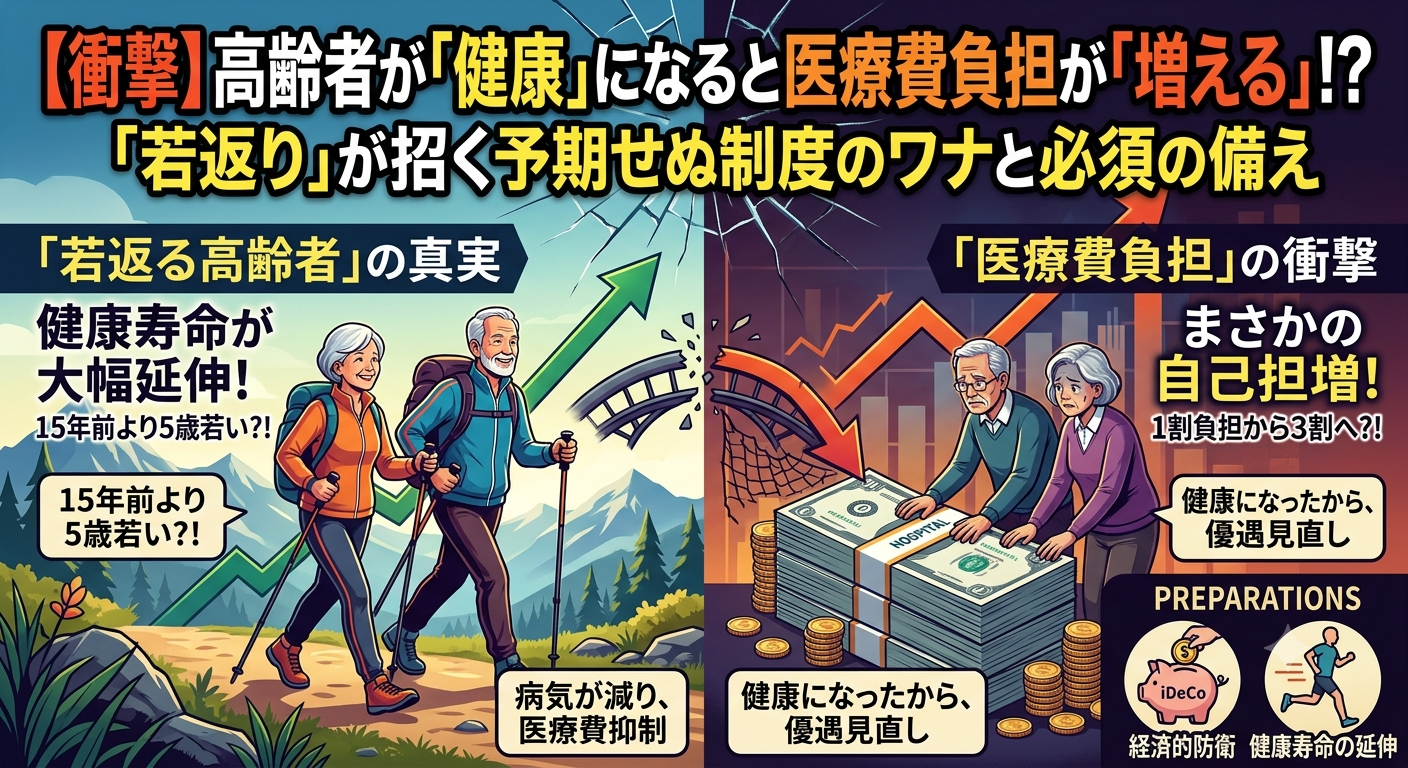
しかし実は今、まったく逆の視点である「高齢者が健康になって医療費を使わなくなったから」という構造変化が、将来の自己負担増を加速させる強力な理由として議論されています。
一見すると「医療費を使わなくなったなら、安くなるのが普通では?」と思えますよね。なぜ健康化が負担増につながるのか、そのメカニズムと私たちが取るべき備えを分かりやすく解説します。
1. そもそも、なぜ高齢者の医療費は「1割」と安かったのか?
現在の日本の制度では、医療機関の窓口で支払う自己負担割合は以下のようになっています。
- 現役世代(〜69歳): 3割負担
- 70歳〜74歳: 2割負担(現役並み所得者は3割)
- 75歳以上(後期高齢者): 原則1割(一定所得以上は2割、現役並み所得者は3割)
(※「現役並み所得」の目安は、単身世帯で年収約383万円以上など制度上の基準が設けられています)
原則として75歳以上になると、現役世代の3分の1である「1割」の負担で医療を受けられます。これほど手厚い優遇措置が取られてきた理由は主に2つあります。
理由①:定年退職による収入の減少
多くの人は定年退職を経て年金受給世代となり、現役時代のような給与収入を得られなくなります。収入が大きく減るため、医療費の負担感を和らげる必要がありました。
理由②:加齢に伴う医療費の急増
厚生労働省の「国民医療費の概況」などによると、65歳以上の医療費は全体の約6割を占め、1人あたり医療費は65歳未満の約3.7倍に達します。人の生涯にかかる医療費のうち、約7割は60歳以降に発生すると言われています。
【年齢層と医療費のイメージ】
 0歳 〜 4歳  : 一時的なピーク(乳幼児期)
 5歳 〜 40代  : 比較的低い水準で推移
50歳 〜      : 右肩上がりに増加
75歳以上 : 急激に増加(65歳未満の約3.7倍)75歳を過ぎると「収入が減る」と同時に「医療機関にかかる頻度や費用が大きく増える」というダブルパンチに見舞われます。そのため、生活が困窮して必要な医療を受けられなくなる事態を防ぐセーフティネットとして、負担割合が「1割」に抑えられてきました。
2. 時代は変わった:「高齢者の若返り」と「健康寿命の延伸」
ところが近年、この手厚いセーフティネットの前提条件を揺るがす大きな変化が起きています。それが高齢者の「若返り」と「健康寿命の延伸」です。
- 健康寿命とは: 日常生活が制限されることなく、健康に生活できる期間のこと。
- データ上の変化: 厚生労働省の推計(2022年)によると、健康寿命は男性72.57歳、女性75.45歳となり、2007年時点と比較して男女ともに約2歳延伸しています(出典:厚生労働省『国民生活基礎調査』等)。
医療技術の進歩や人々の健康意識の高まりにより、現代の高齢者は以前に比べて圧倒的に元気になっています。
具体的なデータで見える変化
現役世代(15〜64歳)の1人あたり医療費を「1」とした場合、年齢が上がるにつれて医療費の倍率は高くなります。しかし、過去のデータ(2008年・2015年・2023年など)を年代ごとに比較していくと、同じ年齢層における医療費の倍率(かかりやすさ)は年々低下してきています。
複数の分析では、「現在の80代前半の医療費水準や健康状態は、15年前(2008年頃)の70代後半と同等レベルまで若返っている」と指摘されています。実年齢より5歳ほど若い健康状態を保てているということです。
3. なぜ「健康になった」ことが「自己負担増」につながるのか?
ここが今回の最大の疑問であり、一番のポイントです。
制度が作られた当初の前提と、現在の実態を整理してみましょう。
- 従来の前提: 「高齢者は身体が弱り、病気になりやすく、莫大な医療費がかかる。だから1割負担という特別な優遇措置で守らなければならない」
- 現在の実態: 「高齢者の若返りが進み、昔の同年代ほど病気にならず、医療費を使わなくなっている」
つまり、「そこまで病気にならず医療費がかからなくなってきたのであれば、そもそも1割負担という特別優遇の正当性(根拠)そのものが薄れているのではないか?」という制度的・政治的な論理が成立するようになったのです。
これまでのような「国の金がないから諦めてくれ」という財政難の理由だけでなく、「高齢者が元気に若返ったのだから、制度を実態に合わせて見直そう」という「実態の変化(正当性の再評価)」を軸にした新たな論理が組み上げられつつあります。
4. 進行する見直し論議:具体的にどう変わる?
このデータを背景に、財務省や関係機関の審議会等では具体的な見直し案が議論されています。
| 提案主体 | 提案されている見直し案の内容 |
|---|---|
| 財務省 | 70歳以上の自己負担割合について、現役世代と同様に「原則3割」へ引き上げるべき(財政制度等審議会での議論など)。 |
| 健康保険組合連合会(健保連) | 75歳以上の負担を「2割」へ引き上げ(80歳以上は1割維持)。さらに現役並みに3割負担となる対象の範囲を拡大すべき。 |
【試算】負担割合が増えると窓口での支払いはどう変わる?
もし慢性疾患などで毎月の医療費総額が「3万円」かかっている場合、負担割合によって年間の支払額に大きな差が生じます。
- 1割負担: 月3,000円(年間 3.6万円)
- 2割負担: 月6,000円(年間 7.2万円) → 年間 +3.6万円の増分
- 3割負担: 月9,000円(年間 10.8万円) → 年間 +7.2万円の増分
もちろん、年金暮らしの高齢者にとって医療費が増えることは大きな生活圧迫になります。政治的な反発も強く、すぐに一律で変わるわけではありません。
しかし、2022年10月に一定以上の所得がある75歳以上の負担割合が1割から2割へ引き上げられたように、「段階的に2割・3割の対象が拡大していく」という流れは今後も加速していく可能性が高いと言えます。
5. よくある誤解:Q&A
Q1. 高齢者が健康になれば、国の医療費総額は減るのでは?
A. 少子高齢化自体の影響で総額は増え続けます。
1人あたりの医療費の伸びは抑えられますが、高齢者全体の人数が増えるため、国全体の医療費総額は増加傾向が続きます。そのため「1人あたりの手厚い優遇」が見直しの対象になりやすい構造があります。
Q2. 負担割合が上がると、高額な治療を受けたときに生活が破綻しませんか?
A. 「高額療養費制度」などのセーフティネットは維持される見込みです。
日本には、1ヶ月の医療費上限を定める「高額療養費制度」があります。負担割合が上がったとしても、がんの治療や入院など超高額な医療費に対する上限措置は機能するため、即座に破産するリスクは抑えられます。ただし、日常的な通院費や薬代といった「地味な毎月の支出」がジワジワと家計を圧迫することになります。
6. 私たちが今から準備しておくべき「2つの具体的な備え」
現在30代〜50代の現役世代が75歳を迎える頃には、「1割負担が当たり前」という前提は成り立たない可能性が高いと見ておくべきです。将来の負担増を乗り越えるために、今からできる備えを具体化しておきましょう。
① 個人資産の構築(経済的防衛)
高齢期の医療費負担増に備え、国だけに依存しない「個人の財務基盤」を作ることが大切です。
- 目標設定: 高齢期の自己負担増を見越し、世帯として100万〜200万円程度の「医療・介護専用の予備資金」を確保するイメージを持つ。
- 具体策: 新NISA(つみたて投資枠など)やiDeCo(個人型確定拠出年金)を活用し、長期的な資産形成を進める。また、急な医療費に対応できるよう、すぐに引き出せる「現金・預貯金」の比率も一定確保しておく。
② 自ら健康寿命を伸ばす生活習慣(身体的防衛)
そもそも病院にかかる回数や治療の期間を減らすことが、最大の節約であり自己防衛です。
- 運動・食事・睡眠の徹底: 週2回以上の適度な運動、塩分・糖分を控えたバランスの良い食事、7時間前後の質の良い睡眠習慣を身につける。
- 検診の活用: 年1回の特定健診(メタボ健診)やがん検診を必ず受診し、「早期発見・早期治療」で将来重症化するリスクと高額な治療費を抑える。
まとめ
今回のポイントを整理します。
- 手厚かった理由: 高齢者は収入が減る一方で医療費が急増するため、1割負担で保護されていた。
- 意外な変化: 健康寿命が伸び、現在の80代前半は15年前の70代後半と同等の健康状態まで「若返って」いる。
- 負担増の理由: 「健康になった=医療費が昔ほどかからない」ため、1割負担という特別優遇の正当性が問われ、負担引き上げの理論が成立した。
- 必要なアクション: 将来の2〜3割負担を前提として、若いうちから「資産形成」と「予防医学(健康管理)」の両面で自分自身の防衛力を高めること。
社会保障制度は時代とともに変化します。「昔の当たり前」を前提にするのではなく、最新のデータと制度の変化を踏まえ、自分の手でコントロールできる「健康」と「資産」に投資していくことが、これからの時代を賢く生き抜く鍵となります。
コメント