「月々わずか2,980円で、最新のiPhoneが持てます」
「頭金ゼロ。憧れの高級車に、今すぐ乗れます」
広告の数字だけを見れば、人生が少しだけ豊かになったような気がします。高額商品なのに、毎月の負担は小さい。しかも、最新機種や新車に手が届く。
しかし、その瞬間に見えなくなっている数字があります。
2年間でいくら払うのか。返却しなければいくら残るのか。傷があったらいくら請求されるのか。そして、契約が終わったあと、私たちの手元に何が残るのか。
企業は、あなたが今月いくら払えるかだけを見ているのではありません。次の買い替え、次の更新、次のオプションまで含めて、あなたが長期的にどれだけの価値をもたらすかを見ています。
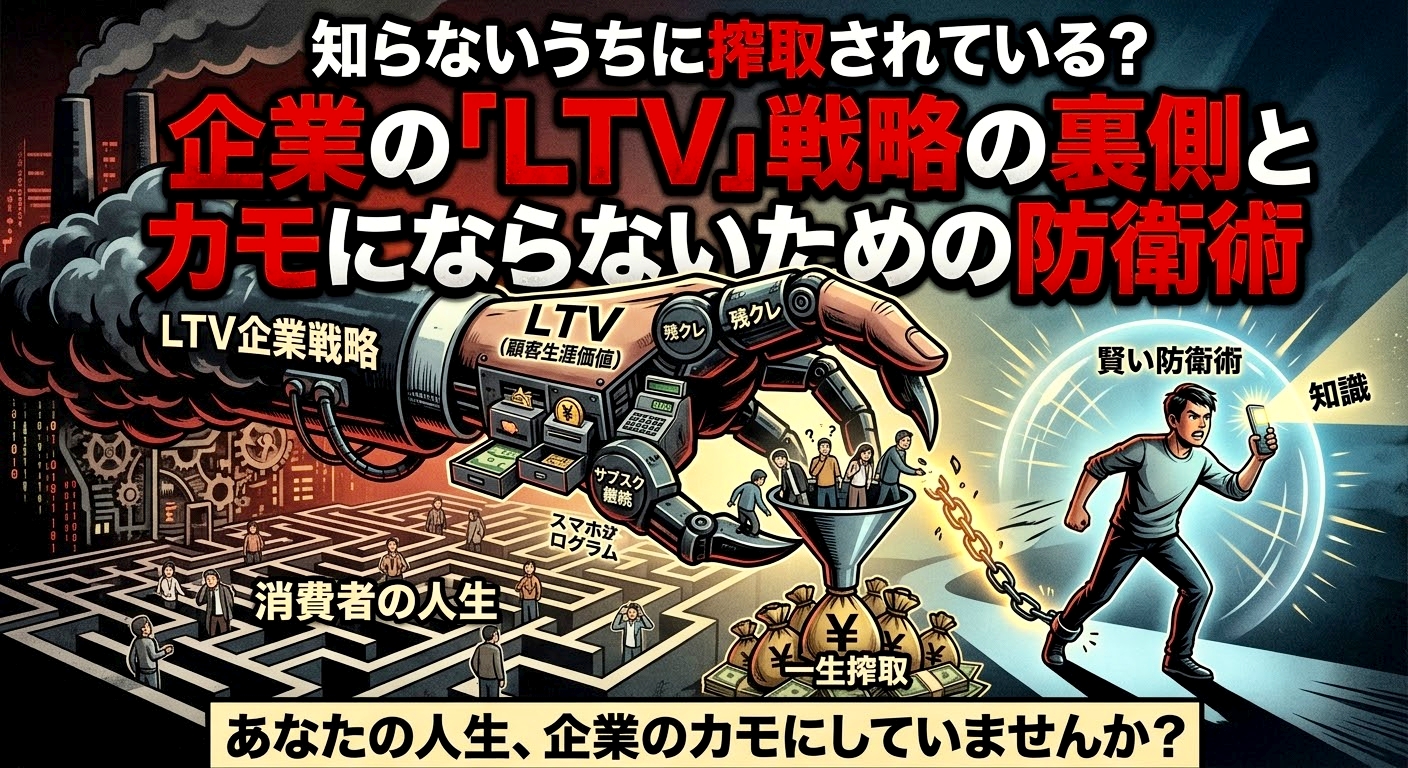
その企業側の計算に使われる代表的な指標が、LTV(Life Time Value:顧客生涯価値)です。
もちろん、LTVは悪魔の数字ではありません。顧客に良いサービスを長く使ってもらい、企業が適正な利益を得るためにも使われます。ただし、消費者がその仕組みを知らないまま、「安そう」という印象だけで契約すれば話は変わります。
私たちは商品を買っているのか。それとも、次の契約へつながる入口を買わされているのか。この記事では、残クレ、スマホの端末返却プログラム、サブスクを例に、企業のLTV戦略と、そこから自分の財布を守るための見方を解説します。
企業の裏側にある「顧客の値札」——LTVとは何か
LTVとは、Life Time Value、つまり「顧客生涯価値」のことです。簡単にいえば、企業が「この顧客とは、これからいくらの取引が続くだろうか」と考えるための指標です。
初回購入だけではありません。毎月の通信料金、端末補償、車検、整備、保険、買い替え、関連商品の購入まで含め、取引が続く期間全体を見積もります。
企業から見ると、顧客は一回きりの売上ではありません。最初の契約は、長い関係の入口です。
- 一発勝負型の顧客: 300万円の車を1台買って終わり。
- LTV重視型の顧客: 毎月5,000円を10年間支払い、数年ごとに買い替え、車検や保険も同じ店で継続する。
月5,000円でも、10年間なら単純計算で60万円です。そこに買い替えや追加サービスが加われば、最初の購入価格を超える取引になります。企業はこの「未来の支払い」まで含めて、顧客との関係を設計しています。
消費者から見ると、LTVは「自分が一生でいくら払うことになるか」という、いわば財布側から見た裏返しの数字なのです。
身近に潜む「LTV向上プログラム」の正体
企業はどのようにして、私たちの視線を「全体の価格」から「月々の小さな数字」へと誘導しているのでしょうか。具体的な場面からその仕組みを紐解きます。
月額の魔法——残クレは車を安くするのか
300万円の車が、月々3万円台。
広告だけを見れば、手が届かなかったはずの車が、急に現実的な選択肢に見えてきます。
しかし、ここで広告は車の値段を消したわけではありません。車の価格の一部を、契約の最後に移動させただけです。
残価設定ローン(残クレ)では、数年後の下取り価格にあたる「残価」を最後まで支払わず、残りの金額を分割します。そのため、通常のローンより月々の支払いが低く見えます。いわば、支払いの山を消したのではなく、視界の外へ移した仕組みです。
契約満了時に待っているのは、主に三つの道です。
- 車を返却する
- 残価を支払って乗り続ける
- 次の車に乗り換える
返却を選べば走行距離や傷などの条件が関係し、乗り続けるなら据え置かれた残価の支払いが必要です。そして乗り換えるなら、新しい契約が始まります。
ここで重要なのは、残クレが必ず悪いということではありません。数年ごとに新車へ乗り換えたい人にとっては、合理的な選択になり得ます。
ただし、「月々の支払いが安いから」という理由だけで選ぶと、契約終了時に初めて支払いの本体と向き合うことになります。月額表示は、車を安くしたのではありません。車の価格を、見やすい小さな数字と、見えにくい大きな数字に分けたのです。
実質2,000円の正体——買ったのに、手元には残らない
最新のiPhoneが「実質2,000円」。
その数字を見ると、20万円近くする端末が、毎月のコーヒー代ほどの負担で手に入るように感じます。
しかし、その2,000円は、端末を最後まで所有するための価格とは限りません。一定期間後に端末を返却し、査定条件を満たし、プログラムの利用条件を守ることを前提に、残りの支払いが免除される仕組みです。
つまり、買い切り価格ではなく、「一定期間使って返却する場合の負担額」です。
「実質価格」とは端末そのものの値段ではありません。条件を守ったときに成立する、利用期間限定の価格です。
利用者が2年ごとに新端末へ更新すれば、端末販売、通信契約、補償、決済サービス、ポイント利用が継続します。一度の販売で終わらず、更新のたびに関係が続く。企業にとっては、顧客を失わずに済む優れた設計です。
消費者側から見れば、端末を所有しているというより、「常に次の契約へ乗り換える状態」に置かれているとも言えます。
月1,000円の小さな穴は、10年で12万円になる
サブスクの怖さは、金額の大きさではありません。
1,000円なら、契約した瞬間にもそれほど痛みはありません。コンビニで何度か買い物をすれば消える金額です。しかし、使わなくなった後も解約しなければ、その1,000円は毎月静かに口座から出ていきます。
月1,000円を10年間支払えば、単純計算で12万円です。
企業は、利用者が毎月サービスを使うことだけを期待しているわけではありません。解約手続きの手間や、契約を確認する習慣のなさが、そのまま継続利用につながることがあります。
利用者にとっては「たった1,000円」でも、企業にとっては何万人、何百万人分もの安定した収益です。サブスクは、財布から大きなお金を一度に抜き取る仕組みではありません。気づきにくい小さな穴を、毎月開け続ける仕組みなのです。
なぜ私たちは「継続課金」を受け入れてしまうのか
ここで注意したいのは、「カモになる人=無知で愚かな人」ではないということです。
むしろ、忙しく、面倒な比較を後回しにし、毎月の支払いを滞りなく続けられる人ほど、企業から見れば優良な顧客です。契約を見直す時間がないこと。比較するのが面倒なこと。「月額なら払えそうだ」と思ってしまうこと。その誰にでもある心理を、企業はビジネスモデルに組み込んでいます。
日常のこんな独白に心当たりはないでしょうか。
「ここまでポイントを貯めたのだから、今さら他社へ移るのはもったいない」
「毎月1,000円なら、わざわざ解約するほどではない」
「この車を返却して、また別の車を探すのは面倒だ」
「せっかくここまで使ったのだから、最後まで同じサービスを続けよう」
私たちは、こうした判断を日常的にしています。しかし、その中には人間の判断の癖が潜んでいます。
- 現状維持バイアス: 今の状態を変えたくない心理
- サンクコスト効果: 過去に払ったお金や貯めたポイントを無駄にしたくない心理
- アンカリング効果: 「月々2,000円」という小さな数字を基準にしてしまう心理
どれも、特別に意志が弱い人だけが持つ心理ではありません。人間なら誰でも持っている、ごく自然な感情です。企業の販売設計と、人間の判断の癖が結びつくことで、自然と「長期契約」が成立していきます。
「見えない契約」から自分の財布を守る5つの鉄則
企業の仕組みを知った上で、私たちが自分の意志で選択をするための具体的なアプローチを整理しました。
【契約前のセルフチェック】
☐ 表示されている「月額」に、契約年数を掛け算してみたか?
☐ 契約が終わる日(出口)に、何が手元に残るか把握しているか?
☐ 「解約の手間」を理由に、不要なサービスを残していないか?
鉄則1:月額を見たら、電卓を逆さにする
「月々3,000円」と表示されたら、まず12を掛けます。1年で36,000円。3年で108,000円。10年で360,000円です。
月額表示は支払いを小さく見せます。そこで、表示された数字を年額、契約期間総額へと戻します。企業が月単位で見せるなら、消費者は年単位で見る。企業が2年契約を見せるなら、消費者は5年、10年の利用を想定する。数字を同じ土俵に戻すだけで、「お得そう」という印象はかなり変わります。
鉄則2:契約終了日の自分を想像する
契約を結ぶときは、開始日ではなく終了日を想像します。
その日に、いくら支払うのか。何を返すのか。何が手元に残るのか。故障や傷があればどうなるのか。契約の入口は華やかですが、本当の条件はすべて「出口」に集まっています。
鉄則3:1年に1度、財布の棚卸しをする
企業は顧客が契約を放置するほど、安定して収益を得られます。だからこそ、消費者側から先に見直しの日を作ります。
誕生日や年末など、毎年必ず来る日に通信費、保険、サブスク、カード年会費、ローンを一覧にします。解約しなかったサービスではなく、「今年も本当に使ったサービス」だけを残します。
鉄則4:ポイントは「得」ではなく「値引き」として計算する
ポイントは、数字が増えるほど得をした気分になります。しかし、使わなければ値引きではありません。期限切れになればただの数字です。
「ポイントが貯まるから」ではなく、「ポイントを含めても、他社より総額が安いか」で冷徹に比較します。
鉄則5:所有しない選択も、所有する選択も、自分で決める
最新端末を毎年使いたい人にとって、返却プログラムは便利な場合があります。車を数年ごとに乗り換えたい人にとって、残価設定ローンが資金計画に合う場合もあります。
問題は、所有しないことではありません。所有しない契約を、所有する契約だと思い込むことです。自分が買っているものが「商品」なのか、「利用期間」なのか、「買い替えの権利」なのかを理解していれば、契約は「罠」ではなく対等な「選択肢」になります。
企業がLTVを計算するなら、私たちは「自由度」を計算しよう
企業は、あなたの未来の支払いを計算しています。何年使うのか。いつ買い替えるのか。どのオプションを付けるのか。どこまでなら、毎月無理なく払い続けられるのか。その計算は、華やかな広告の裏側で静かに行われています。
しかし、消費者もまた、自分の未来を計算してよいはずです。
その契約は、10年後の自分を楽にするのか。それとも、過去の契約を維持するために、次の契約を重ねるだけなのか。月額の安さと、自分の生活にとっての価値は同じではありません。
企業が顧客のLTVを最大化するなら、私たちは自分の「生活の自由度」を最大化するべきです。
解約できること。乗り換えられること。買わないこと。古いものを大切に使い続けること。それらを自分の意志で選べる状態こそ、消費者にとっての本当の資産です。
「月々わずか〇〇円」という言葉を見たとき、すぐに財布を開く必要はありません。
まず、その契約の「出口」を見てください。そこに、あなたが本当に買おうとしているものの正体が見えてきます。
コメント