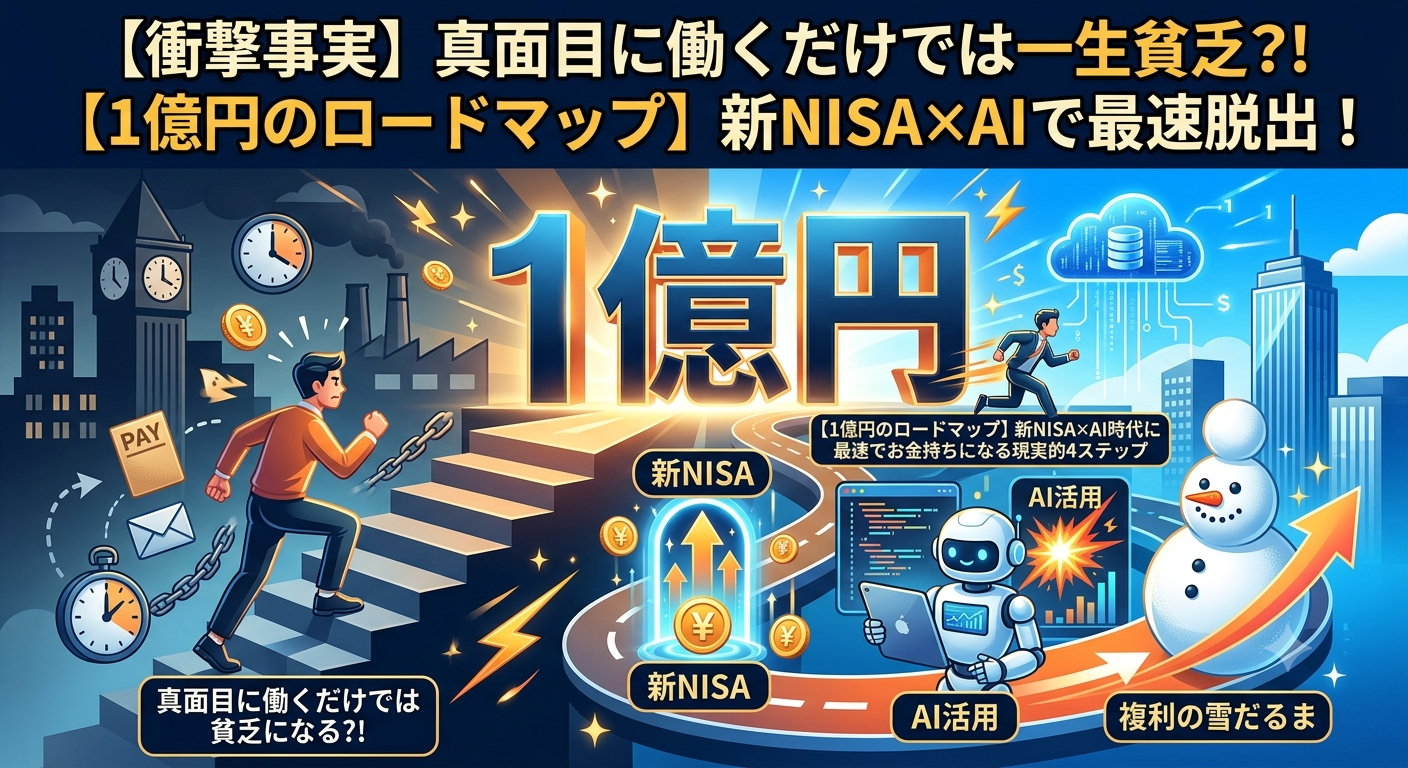
「毎日遅くまで残業して、手取りは25万円。ボーナスも出たけれど、気づけば口座残高はほとんど変わっていない——。」
もしそう感じているなら、まずお伝えしたいことがあります。これは決して、あなたの努力不足や意志の弱さではありません。
実は、私たちの社会には「労働で得られる賃金」と「資産を運用して得られる富」の間に、圧倒的な成長スピードの差が最初から組み込まれているからです。
アメリカの過去約60年間のデータを振り返ると、労働者の平均賃金がおおむね13倍に増えたのに対し、代表的な株価指数(S&P500)は約102倍という驚異的な成長を遂げました。同期間で物価も約10倍に上がっているため、給料の伸びは物価上昇を相殺する程度にとどまっています。
つまり、「自分の時間を切り売りする側」にとどまる限り、どれだけ真面目に働いても資産は増えず、「資産を持つ側」に回った人だけが豊かになってきたのが恐ろしい現実です。
さらに、労働には「1日24時間」という物理的上限があり、稼げば稼ぐほど累進課税で税金(最大約55%)と社会保険料が高くなります。一方、株式投資などで得た利益にかかる税率は原則約20%(新NISAなら年間360万円の非課税枠で0%)です。
この構造的ギャップを理解し、「労働者」から「資産所有者」へとシフトすることが、現代の資産形成における唯一のスタートラインとなります。
効率的に1億円を目指す現実的な4ステップ
では、給料が上がりにくい現代において、一般人が1億円の資産を目指すにはどうすればよいのでしょうか。再現性の高い実戦ロードマップを解説します。
Step 1:なぜ最初の1000万円が「人生の勝敗」を決めるのか?
資産形成で最も重要であり、最もハードルが高いのが「最初の1000万円(雪だるまの芯)」をいかに早く作るかです。
マルクスの資本論的な視点で見れば、会社が支払う給料は労働者が明日も元気に働くための「回復費用(ガソリン代)」に過ぎません。さらに、「収入が増えると支出も増える」というパーキンソンの法則が働くため、意識しないと給料は残らない仕組みになっています。
- 昇給で月5万円増えた → すぐに家賃の高い部屋へ引越し
- ボーナスが入った → 最新の車や高級家電をローンで購入
このような罠を抜け出すため、最初の3〜5年(長くても6年)は「生活水準を絶対に上げない」という徹底したマインドセットが必要です。周りからケチだと言われようと割り切り、固定費(車・家賃)を削減して年間最大360万円まで投資できる新NISAをフル活用しましょう。
Step 2:1円も追加投資しなくても、資産が1億を超える「複利の魔法」
1000万円の「雪だるまの芯」を作ることができれば、資産形成の勝負は7割決まったようなものです。
【ケーススタディ:Aさん(35歳)の選択】
Aさんは血のにじむような節約で、35歳までに1000万円の種銭を作りました。これを「全世界株式(オルカン)」や「S&P500」などのインデックスファンドに投じ、年平均7%で運用できたと仮定します。
その後、Aさんが1円も追加投資をしなかったとしても、複利の力によって資産は自動的に膨らんでいきます。
| Aさんの年齢(運用期間) | 資産額の目安 | 人生の状況 |
|---|---|---|
| 45歳(10年後) | 約2,000万円 | 住宅ローンの不安が激減する |
| 55歳(20年後) | 約3,900万円 | 老後2,000万円問題を完全クリア |
| 65歳(30年後) | 約7,600万円 | いつ退職しても安心な資産規模に |
| 70歳(35年後) | 約1億700万円 | ついに1億円の大台へ到達 |
(※年利7%は過去の長期平均実績に基づく試算であり、将来の運用成果を保証するものではありません)
最初に苦労して種銭を作ることさえできれば、後半は「時間」が勝手にあなたをお金持ちにしてくれます。
Step 3:車もブランド品も捨てる?「賢い浪費」の正体
まとまった資金ができたら、投資と支出にメリハリをつけます。
バンガード社(Vanguard)などの調査によると、まとまった資金を投資する場合、分散して買うドルコスト平均法よりも「一括投資」した方が約7割の確率で好成績を残すとされています。市場の長期的な右肩上がりを信じるなら、現金のまま保有する期間を長引かせないのが合理的です。また、初心者がプロと戦う個別株は「趣味枠」に留め、土台はインデックスファンドで固めましょう。
支出においては「すべての我慢」をやめ、「負けるが勝ち」の戦略的選別を行います。
- 無駄な消費(見栄):マイカー、ブランド品、なんとなくの飲み会 → 徹底的にカット
- 賢い投資(時間を買う):ドラム式洗濯機、時短家電、最新AIツール、自己投資 → 惜しみなく投入
時間を生み出すツールに投資することで、さらに次の「稼ぐ力」を磨く余裕が生まれます。
Step 4:AIに仕事を奪われる前に「AIで生産性を10倍」にする
節約だけでは投資のスピードに限界があるため、本業と副業で入金力を高めます。
注意したいのは、「会社員が嫌だから」と安易に独立してフリーランスになるリスクです。現在、AIの急激な進化により、単発のプログラミングやライティングなど「作業時間を切り売りする仕事」の案件単価は下落傾向にあります。
いま狙うべきは、「ストレスの少ない正社員」の座を維持しつつ、AI副業を組み合わせるハイブリッド戦略です。
- 本業(守り):安定した給料と社会的信用、社会保険の恩恵を受けつつ、過度なストレスによる爆買いや暴飲暴食を防ぐ。
- AI副業(攻め):単価が下がるなら、AIを使って作業時間を1/10に圧縮し、こなす量を増やして総収入を伸ばす。
【今日から試せるAI副業の例】
- AIライティング:ChatGPTで記事の下書きや構成案を数秒で作成し、仕上げの編集をしてクラウドソーシングで納品。
- AIプログラミング:GitHub Copilotなどを補助に使い、Webサイト構築や簡単なツール作成を受注する。
- AIコンテンツ制作:画像生成AIで素材を作成し、デザインツールと組み合わせてデジタルコンテンツとして販売。
「AIに仕事を奪われる」のではなく、「AIを使いこなす個人が、使わない個人から市場を奪う」時代です。AIを相棒にすることで、個人の稼ぐ力は過去最高レベルまで引き上げられます。
資産を守るリテラシーと「無料の罠」
資産を増やすことと同じくらい重要なのが、蓄えたお金を守る「防御力」です。
世の中には、せっかく作った種銭を狙う罠が仕掛けられています。リボ払い、カードローン、一発逆転を謳う高リスク投資、過剰な民間保険などは徹底して排除してください。
特に注意すべきは「無料の罠」です。
【ケーススタディ:無料FP診断の罠】
30歳の会社員Bさんは、「無料お金の相談」に行き、親切な相談員に勧められるまま「外貨建て積立保険」に加入しました。10年後、急な出費で解約しようとしたところ、高い手数料を差し引かれ「解約返戻金が元本の60%しかなかった」という事態に……。
「無料相談」を提供する企業もボランティアではありません。裏で高手数料の商品を販売し、キックバックを得る仕組みがあるからです。「相手はどこから利益を得ているのか?」という裏側のビジネスモデルを常に見破る思考を持ちましょう。
お金持ちになるために「お金を追う」のをやめる
最後に、今後の時代における「豊かさ」の捉え方について重要な視点を提示します。
今後、高度なAIやロボットが社会のあらゆる生産を担うようになると、モノやサービスの提供コストが劇的に下がっていきます。社会保障やベーシックインカムなどの議論が進むにつれ、「生きていくこと自体のコスト」は下がると予測されています。
つまり、将来的に「お金を大量に持っていること」自体の相対的な価値が下がる時代がやってくるかもしれません。
もしそのような未来が来るならば、将来の口座残高(数字)のためだけに「若さ」「健康」「友人や家族との絆」をすべて犠牲にして過度な節約に走ることは、人生最大の損失になりかねません。
これからの時代における本当の勝ち組とは、単なる億万長者ではなく、「十分な資産の土台を持ちながら、心身ともに健康で、好きなことに夢中になれている人」です。
今日から始めるアクションプラン
- 固定費を見直し、最速3〜5年で「新NISA×1000万円」の種銭を作る
- ストレスの少ない本業でメンタルを保ち、最新AIを活用して副業の生産性を10倍にする
- 「無料の罠」や無駄な保険を排除し、時短家電や健康に賢く投資する
- 1000万円の土台ができたら過度な節約をやめ、「今この瞬間の人生を楽しむ」ことにもお金を使う
将来のための賢い資産形成を進めつつ、今日という日を全力で楽しむ——そんな「しなやかなバランス感覚」を持って、新しい時代の豊かさを手に入れていきましょう。
コメント